Buchhaltung & Abschluss
Die Buchhaltung entsteht aus den Belegen – nicht daneben.
Rechnung, Gutschrift, Einkauf, Spese und Zahlung erzeugen ihren Buchungssatz selbst. Sie filtern, stimmen ab und schliessen ab – erfassen müssen Sie nichts zweimal.
- 11 von 12 Modulen stehen heute in der Suite
- Soll = Haben erzwungen, jede Zeile auf den Rappen gerundet
- camt.053 oder CSV der ZKB einlesen und Zahlungen zuordnen
- Bilanz und Erfolgsrechnung je Geschäftsjahr – Beginn und Ende setzen Sie selbst
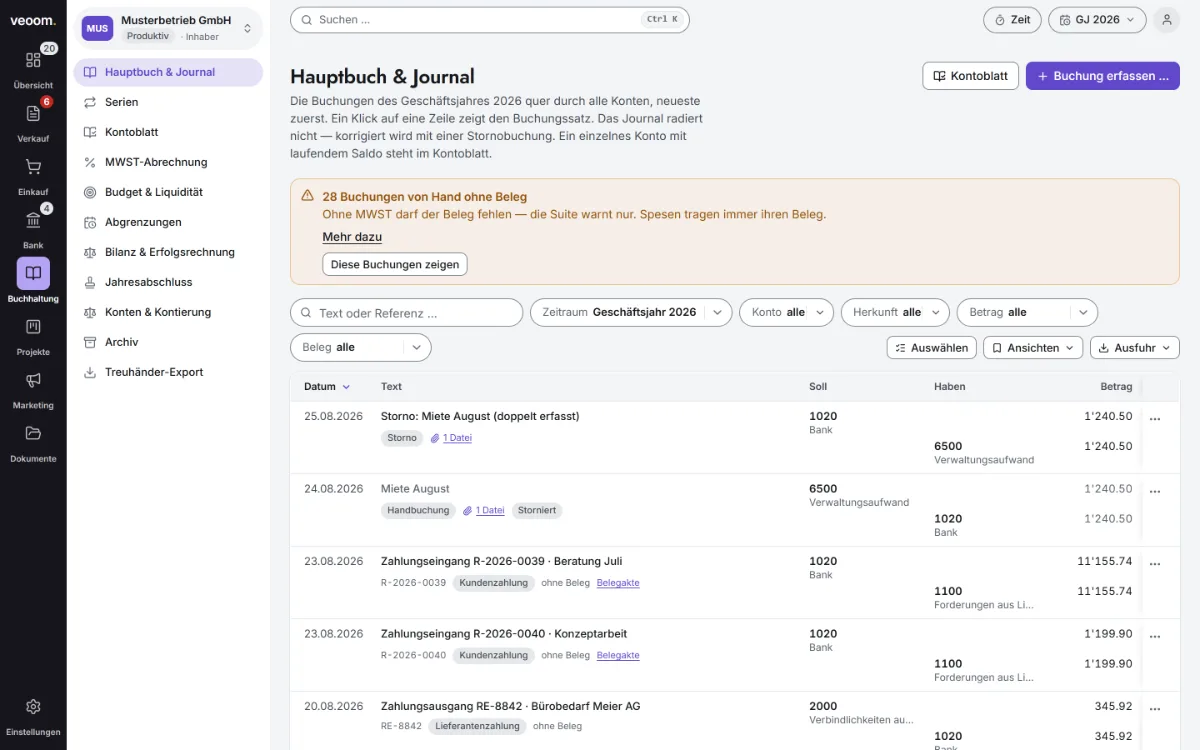
Alle Tafeln auf dieser Seite sind Bildschirmfotos der Business Suite mit den erfundenen Musterdaten der Musterbetrieb GmbH.
01Module
Zwölf Module – vom ersten Buchungssatz bis zum gesperrten Geschäftsjahr.
Zwei Gruppen, dieselben Konten: Betriebsfinanzen führt den laufenden Betrieb, Jahresabschluss den Stichtag. Im Menü der Suite haben sie zwei eigene Bereiche in der Leiste: Bank / CAMT unter «Bank», alles Übrige unter «Buchhaltung», wo elf Seiten hängen – darunter «Serien» für wiederkehrende Handbuchungen und «Jahresabschluss», der Assistent bis zur Gewinnverwendung. Die Eröffnungsbilanz hat keinen eigenen Menüpunkt, sondern wohnt im Hauptbuch. Nur das Treiber-Budget gibt es heute allein im bisherigen Veoom-System. Alle Module sind im Preis enthalten.
Betriebsfinanzen 7 Module
Das Journal: Soll- und Habenkonten als Paar, darunter Referenz, Herkunft und Beleg; gefiltert nach Zeitraum, Konto, Herkunft, Betrag und Beleg, als Ansicht gespeichert, als CSV, XLSX oder PDF ausgeführt. Von Hand gebucht wird in der Sammelbuchung – auf Wunsch mit MWST-Code, Vorlage, Serie oder Fremdwährung; den Beleg verlangt sie mit MWST-Code, ohne MWST warnt sie nur. Gelöscht wird nichts – korrigiert wird mit einem Storno, auch mehreren in einem Zug.
Journal
Ein Konto über ein Geschäftsjahr: Eröffnungssaldo, jede Bewegung mit Soll, Haben und dem Saldo, wie er nach ihr steht – und ein Schlusssaldo, der derselben Saldenliste entspricht, aus der Bilanz und Erfolgsrechnung rechnen. Vor jeder Ausgabe rechnet die Datenbank ihn auf einem zweiten Weg nach und bricht ab, statt ein falsches Blatt zu zeigen.
Schlusssaldo geprüft
Der Kontenplan als Arbeitsfläche, gruppiert nach Aktiven, Passiven, Ertrag und Aufwand – dazu die Kontierung: zwanzig Zwecke, die festlegen, welches Konto jede automatische Buchung trifft, und je Konto die MWST-Vorgabe und das Merkmal «Zahlungsmittel» für die Sammelbuchung.
23 Konten, KMU-Vorgabe
Kontoauszüge einlesen – camt.053 oder die CSV der ZKB –, Zahlungen den offenen Posten zuordnen oder eine Zeile ohne Beleg direkt einem Konto; jede Zuordnung erzeugt ihren Buchungssatz. Kontoregeln schlagen nur vor, auf Wunsch nur bis zu einem Betrag.
camt.053 · CSV
Umsatzsteuer und Vorsteuer je Satz, für das Quartal und die ganze Steuerperiode – das Kalenderjahr, auch wenn das Geschäftsjahr anders läuft. Gerechnet nach der Abrechnungsart der Steuerperiode: vereinbart, oder vereinnahmt mit Bewilligung der ESTV. Daneben der Reiter «Formular (ESTV)» mit den Ziffern des Formulars. Festgeschrieben wird nur ein Quartal, das vorbei ist.
Art je Steuerperiode · Ziffern
Ein Raum, zwei Fragen: der Rahmen des Geschäftsjahres je Erfolgskonto gegen das gebuchte Ist – und darüber Bank, Debitoren offen, Kreditoren offen, MWST geschuldet, die weiteren Verpflichtungen und was daraus verfügbar bleibt.
Rahmen / Ist · Verfügbar
Planung in Geschäftsgrössen statt in fortgeschriebenen Konten: Menge × Preis je Treiber. Die Kontensicht wird daraus abgeleitet. Heute im bisherigen Veoom-System, nicht in der Business Suite.
Bisheriges System
Jahresabschluss 5 Module
Gegliedert nach dem KMU-Kontenrahmen in vier Stufen, per Stichtag – heute, Ende des Jahres oder ein freier Tag –, verglichen mit dem Ende des Vorjahres; das Eigenkapital nach der Mindestgliederung, das Ergebnis der Periode als eigene Zeile. Ausfuhr als PDF, XLSX oder CSV.
OR 959a · Vorjahr
Als Staffel bis zum Jahresgewinn, über das ganze Jahr, bis heute, ein Quartal, einen Monat oder einen freien Zeitraum – verglichen mit dem Vorjahr ganz oder dem gleichen Abschnitt; auf einer Seite mit der Bilanz und aus denselben Buchungen.
OR 959b · Vorjahr
Transitorische Aktiven und Passiven als Buchungspaar im selben Zug: Stellung am letzten Tag des Geschäftsjahres, Auflösung am Tag danach – beide Geschäftsjahre müssen offen sein, und ein Beleg hängt an beiden Buchungen.
Konto 1300 / 2300
Prüffähiger Export für die Treuhand: Journal, Saldenliste, Kontenplan und Abschluss als CSV, ein Klick je Datei. Die Rolle «lesend» liest nur.
nur lesend
Geführter Dialog mit laufenden Summen; verbucht wird erst bei Differenz 0, als eine einzige ausgeglichene Buchung auf den ersten Tag des offenen Geschäftsjahres. Ein Gegenkonto braucht es nicht – die Zeilen gleichen sich gegenseitig aus. Der Beleg ist die Schlussbilanz der bisherigen Buchhaltung oder die Gründungsbilanz – sonst ein Eigenbeleg mit Begründung; fehlt er, verbucht die Suite trotzdem und warnt, denn die Eröffnung trägt keine MWST. Kein eigener Raum: Der Dialog wohnt im Hauptbuch; abgeschlossen wird über den Assistenten «Jahresabschluss».
02Einblicke
Zahlen, die zusammenpassen – und eine Differenz, die es zeigt.
Drei Ausschnitte: die MWST-Abrechnung aus den gebuchten Belegen, der Bankabgleich aus dem Kontoauszug und der Abschluss des Geschäftsjahrs.
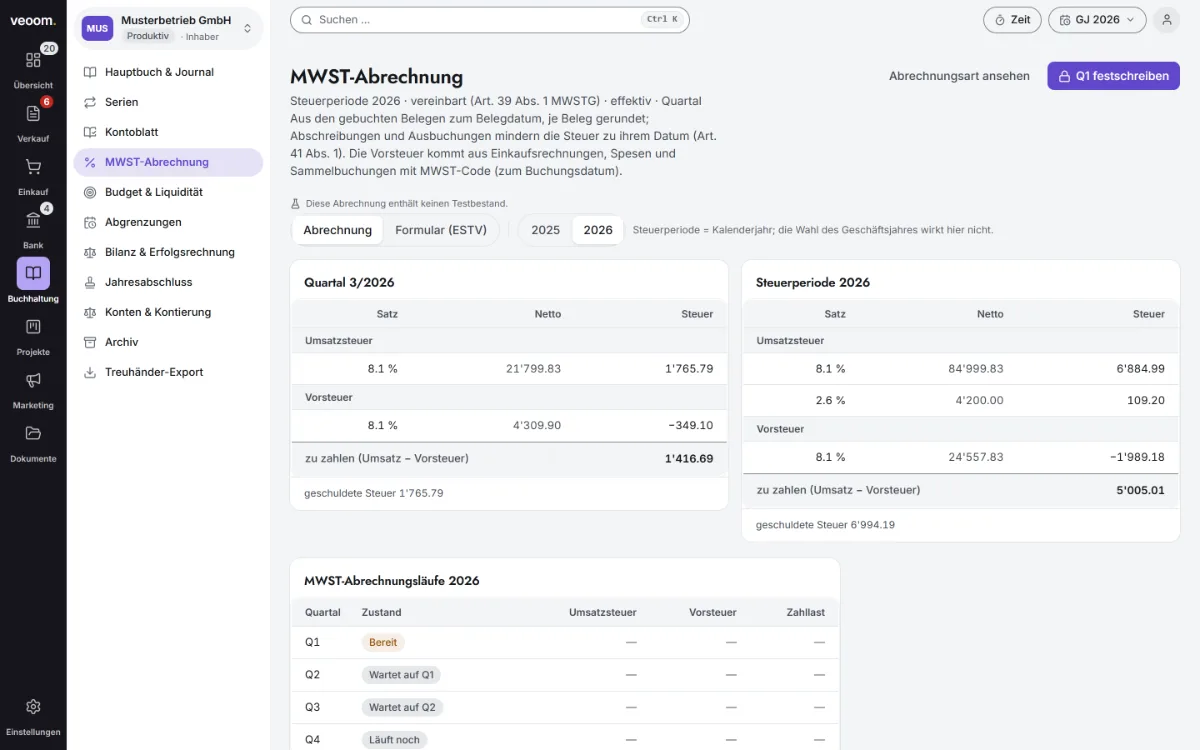
MWST-Abrechnung
Die Abrechnung rechnet aus den gebuchten Belegen.
Gerechnet wird je Steuerperiode, und die ist das Kalenderjahr – auch wenn das Geschäftsjahr anders läuft; sie trägt die Abrechnungsart: nach vereinbartem Entgelt bestimmt das Belegdatum die Periode, nach vereinnahmtem – wenn die ESTV es bewilligt hat – der Zahlungseingang. Netto und Steuer stehen je Satz. Die Umsatzsteuer bildet die Abrechnung nicht selbst, sie ruft je Beleg dieselbe Funktion auf, aus der die Freigabe gebucht hat – nicht dieselbe Formel, derselbe Code; die Vorsteuer summiert verbuchte Einkaufsrechnungen, verbuchte Spesen und Sammelbuchungen mit MWST-Code, gerundet wie deren Buchungen. Abgestimmt mit den offenen Posten: die Konten 2200 und 1170 stehen gegen Abrechnungen und offene Rechnungen, der Unterschied muss null sein. Von Hand eingetragen wird nichts.
- Perioden
- zwei Karten – das Quartal und die Steuerperiode; ein eigener Reiter wählt das Kalenderjahr
- Abrechnungsart
- je Steuerperiode, eingetragen vom Inhaber – «vereinnahmt» nur mit Bewilligung der ESTV, nie zurück
- Vorsteuer
- drei Quellen – Einkaufsrechnungen, Spesen und Sammelbuchungen mit MWST-Code; alle buchen auf 1170, alle zählen
- Formular (ESTV)
- die Ziffern der effektiven Methode je Quartal oder Jahr; was die Suite nicht führt, steht mit 0.00 und «führt die Suite nicht» – eingereicht wird ausserhalb
- Festschreiben
- nur der Inhaber, nur das nächste vergangene Quartal, nur wenn das Geschäftsjahr des Quartalsendes offen ist
- Umbuchung
- 2200 im Soll, 1170 im Haben, die Zahllast auf 2201 «Abrechnungskonto MWST» – nach vereinnahmtem Entgelt nur der vereinnahmte Teil
- Testbestand
- die Seite sagt selbst, ob ihr Mandant ein Test-Mandant ist – gemessen, nicht behauptet
Bank / CAMT
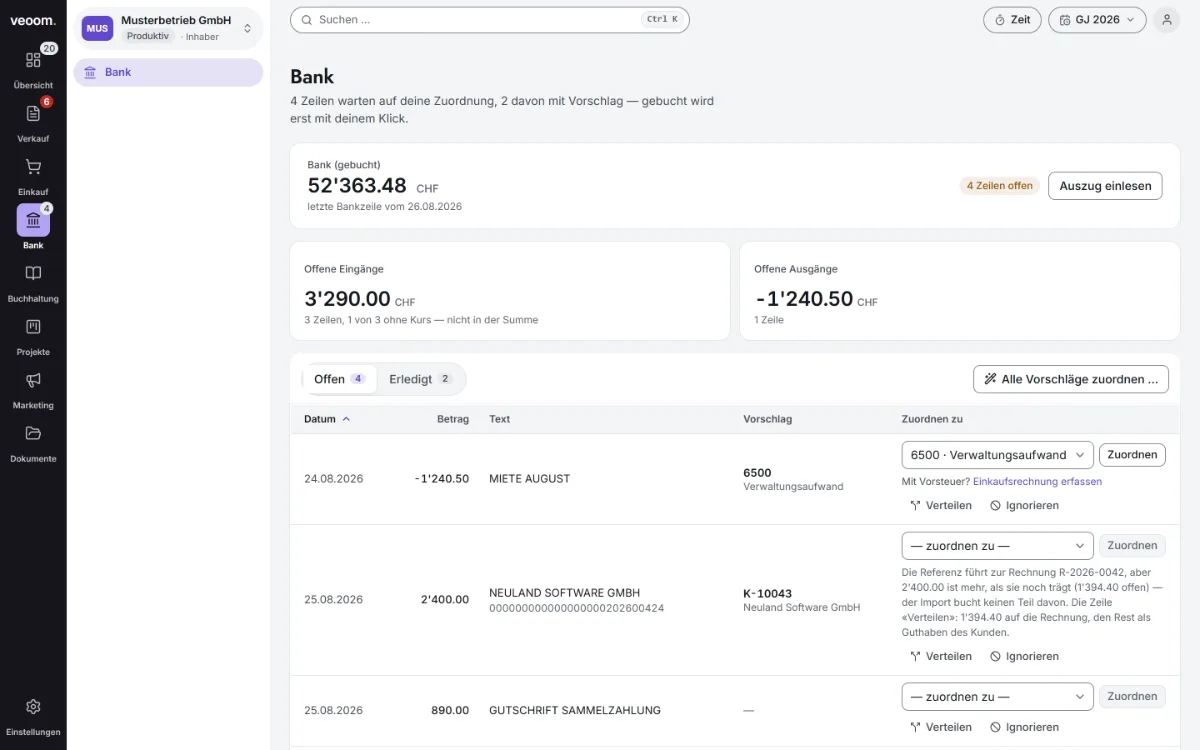
Vom Auszug zum offenen Posten.
Sie lesen den Auszug ein – camt.053 oder die CSV der ZKB; die Suite ordnet zu, was eine Referenz trägt, und legt den Rest zur Hand vor – einer Rechnung, einer Lieferantenrechnung, einem Kundenguthaben oder ohne Beleg direkt einem Konto. Jede Zuordnung erzeugt ihren Buchungssatz. Zurücknehmen storniert die Buchung, statt sie zu löschen – aber nicht in einem Quartal, das die MWST-Abrechnung festgeschrieben hat, und nicht in einem abgeschlossenen Jahr; dort nennt die Zeile den Weg.
- Import
- camt.053 oder CSV der ZKB, kein Zugriff auf Ihr E-Banking; den Auszug eines fremden Kontos weist der Import ab, bei der CSV nach Ihrer Bestätigung des Kontos und mit nachgerechneter Saldo-Kette
- Zuordnung
- automatisch per Referenz, offene Posten manuell, direkt aufs Konto ohne MWST; was eine Kontoregel vorschlägt, ordnet «Alle Vorschläge zuordnen …» in einem Zug zu – alles oder nichts
- Währung
- zugeordnet wird nur, was auf Franken lautet – der Abgleich rechnet nicht um, er meldet
- Offen
- der Restbetrag eines Belegs kommt aus einer einzigen Sicht
- Liquidität
- erwartete Zu- und Abflüsse aus offenen Posten und Verpflichtungen
Jahresabschluss
Der Abschluss ist endgültig – darum der Assistent.
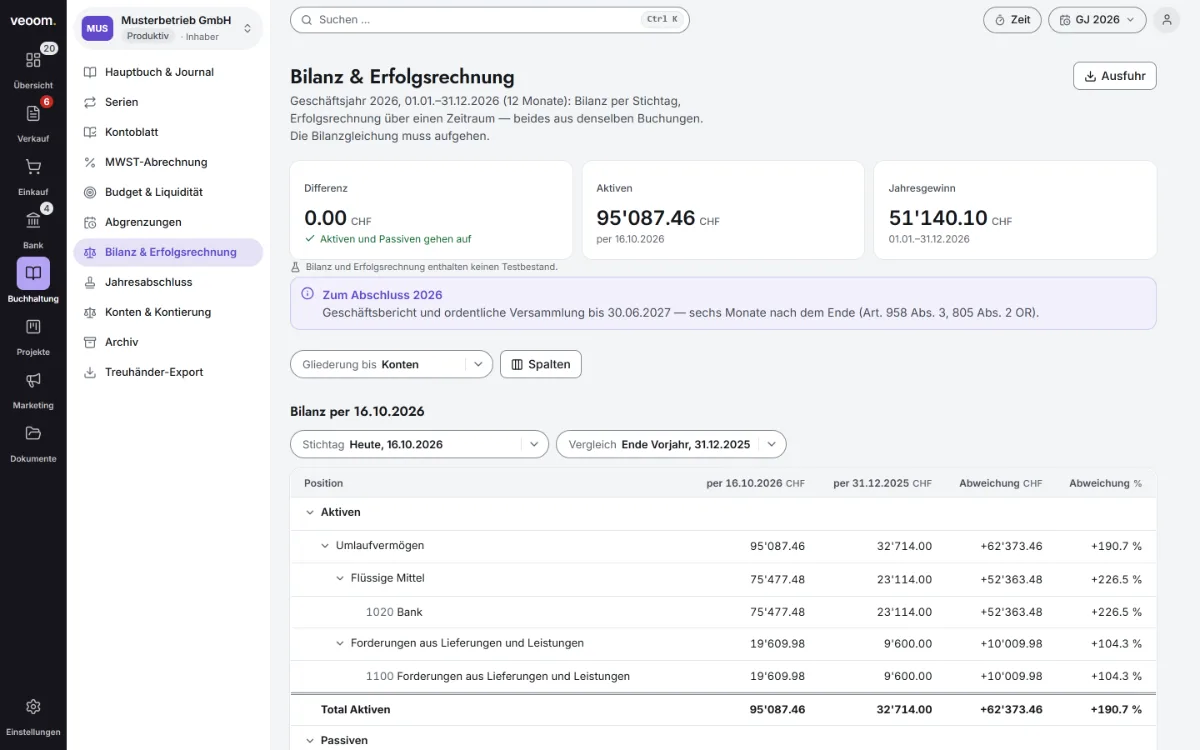
Bilanz und Erfolgsrechnung stehen auf einer Seite und kommen aus denselben Buchungen; die Differenz steht als eigene Kennzahl, weil «sie ist null» die Aussage eines Abschlusses ist. «Abschliessen …» führt auf die Seite «Jahresabschluss»: sechs Schritte – Vorbereitung, Buchungen zum Jahresende, MWST, Prüfen und abschliessen, Berichtspaket, Gewinnverwendung. Was in jedem Schritt steht, liest der Kern aus den Daten, siebzehn Prüfpunkte je mit «In Ordnung», «Hinweis», «Warnung» oder «Sperre»; solange eine Sperre steht, bleibt der Knopf zu. Der Prüfpunkt «Entdecker» nennt dazu jede Buchung von Hand des Jahres ohne Beleg, die der Entdecker nicht meldet – als Hinweis, nicht als Befund, nach Art. 957a Abs. 2 Ziff. 2 OR, mit dem Weg «Im Journal zeigen». Abschliessen darf nur der Inhaber, und nur in der Reihenfolge der Jahre; Wiedereröffnen gibt es nicht. Hat das Jahr MWST-Läufe, schliesst es erst, wenn das letzte Quartal festgeschrieben ist, das in ihm endet.
Danach legt «Berichtspaket ablegen» die Jahresrechnung – Bilanz nach Art. 959a OR, Erfolgsrechnung nach Art. 959b OR, ein Anhang-Vorschlag mit Platzhaltern, der Antrag zur Gewinnverwendung –, das Hauptbuch und die Treuhänder-CSV mit Prüfsumme im Archiv ab – ab dem zweiten Geschäftsjahr mit dem Wert des Vorjahres neben jedem Betrag (Art. 958d Abs. 2 OR). Das Jahresergebnis steht bis zum Beschluss der Gesellschafterversammlung auf «Jahresergebnis Vorjahr, noch nicht verwendet»; Schritt 5 schlägt die Verwendung vor – 5 % in die gesetzliche Gewinnreserve nach Art. 672 OR, bis sie mit der Kapitalreserve die Hälfte des Stammkapitals erreicht, die höchste Ausschüttung nach Art. 675 Abs. 2 und 3 i. V. m. Art. 798 OR und die Frist der Versammlung nach Art. 805 Abs. 2 OR – und bucht mit dem unterzeichneten Protokoll als Beleg.
- Geschäftsjahr
- Beginn und Ende setzt der Inhaber – das erste bis spätestens 31. Dezember des Folgejahres, etwa 01.08.2026–31.12.2027 als «2026/27»; lückenlos, ohne Überlappung
- Bilanz
- nach dem KMU-Kontenrahmen in vier Stufen, per Stichtag, mit Vorjahr und Abweichung – der laufende Gewinn als eigene Zeile
- Erfolgsrechnung
- als Staffel bis zum Jahresgewinn, über einen wählbaren Zeitraum, mit Vorjahr
- Abgrenzungen
- Stellung und Auflösung entstehen zusammen – keine vorgemerkte Umkehr
- Saldovortrag
- beim Abschliessen ins Folgejahr, sofern es angelegt ist – gebucht an seinem ersten Tag, das Ergebnis auf «Jahresergebnis Vorjahr, noch nicht verwendet»
- Gewinnverwendung
- nur per Beschluss der Gesellschafterversammlung (Art. 804 Abs. 2 Ziff. 5 OR), gebucht mit dem Protokoll; ein Jahr schliesst erst, wenn das Ergebnis des Vorjahres verwendet ist
- Kontoblatt
- jede Bilanzzahl lässt sich zu ihren Buchungen aufmachen – der Schlusssaldo des Blattes ist derselbe, den die Saldenliste dieser Bilanz führt
- Treuhand
- Export mit Journal, Saldenliste, Kontenplan und Abschluss; Rolle «lesend»
03So ist es gebaut
Sechs Regeln, die im Belegfluss stecken – nicht in einer Checkliste.
Diese Regeln lassen sich nicht abschalten. Sie sind der Grund, weshalb manches nicht geht – und weshalb die Zahlen am Ende aufgehen.
Ins Journal führen nur geprüfte Wege
Buchungen und Buchungszeilen lassen sich nicht direkt anlegen, ändern oder löschen. Jeder Schreibvorgang läuft über einen geprüften Weg: Sammelbuchung, Storno, automatische Verbuchung aus Beleg, Zahlung, Einkauf, Spese oder Bankzeile, Jahresabschluss, Gewinnverwendung. Wo eine Hand bucht und noch kein Beleg dasteht, nimmt der Weg einen – die Datei oder einen Eigenbeleg mit Begründung. Verlangt wird er nur bei einer Buchung mit MWST und für die Gewinnverwendung; ohne MWST bucht die Suite auch ohne Beleg und warnt.
Nur so lassen sich Soll = Haben, Periodensperre und Unlöschbarkeit an einer Stelle garantieren statt an jeder Eingabemaske einzeln. Lesen, Auswerten und Exportieren bleiben davon unberührt.
Soll = Haben, ohne Ausnahme
Rechnung, Gutschrift, Einkaufsrechnung, Spese, Zahlung und die Bankzeile, die direkt aufs Konto geht, erzeugen den Buchungssatz automatisch. Eine unausgeglichene Buchung entsteht nicht – und eine mit Summe null auch nicht; jede Zeile wird auf den Rappen gerundet, und rundet ein Beleg sein Total auf 5 Rappen, bucht die Freigabe die Differenz als eigene Zeile auf das Rundungskonto. Welches Konto eine Automatik trifft, sagt die Kontierung des Kontenplans.
Damit ist die doppelte Buchhaltung keine Disziplinfrage, sondern eine Eigenschaft des Systems.
Eine Zahlung zurücknehmen heisst stornieren
Eine Zahlung lässt sich entfernen, solange ihr Geschäftsjahr offen ist und ihr Quartal nicht mit der MWST-Abrechnung festgeschrieben – die dazugehörige Buchung wird dabei storniert, nicht gelöscht. Ist das Jahr abgeschlossen oder das Quartal festgeschrieben, bleibt die Zahlung stehen; ebenso, solange auf derselben Rechnung eine Abschreibung steht oder ein späterer Eingang schon abgerechnet ist – die Suite nennt dann den Grund.
Das Journal radiert nicht: Was einmal gebucht war, bleibt stehen, und die Rücknahme steht als eigene Gegenbuchung daneben – sonst liefen Buchungssatz und offener Posten spurlos auseinander.
Gesperrte Jahre bleiben gesperrt
Buchungen in abgeschlossenen Geschäftsjahren werden abgewiesen, und ein Datum ohne Geschäftsjahr ebenso – gebucht wird nur, wo ein offenes Jahr es trägt. Öffnen und Schliessen erfolgt über eine eigene Funktion, die nur der Inhaber auslöst.
Jahre schliessen in Reihenfolge, sonst fände der Saldovortrag ein geschlossenes Ziel. Ein Storno bucht auf das Datum seiner Ursprungsbuchung; liegt deren Jahr bereits geschlossen, wird es abgewiesen statt still verschoben. Zweimal stornieren geht nicht – das wäre eine neue Buchung.
Eine Forderungsabschreibung, ein Buchungssatz
Die Abschreibung erfasst den offenen Rest als Zahlungszeile mit Grund und bucht ihn ohne seinen Steueranteil auf den Debitorenverlust – Konto 3805 nach der Kontenplan-Vorgabe, das genaue Konto sagt die Kontierung; der Steueranteil geht von 2200 zurück (Art. 41 Abs. 1 MWSTG). Eine gemahnte Rechnung wird danach nicht mehr gemahnt.
Davon getrennt der kleine Rest: bis zu einem Franken lässt er sich als Rundungsdifferenz ausbuchen, alles darüber ist eine Zahlung, ein Guthaben oder eine Korrektur.
Die Treuhand liest, sie schreibt nicht
Für die Treuhand gibt es die Rolle «lesend»: Zugriff ohne Schreibweg – jede schreibende Funktion weist sie ab, die Datenbank, nicht die Maske. Für die Prüfung liefert der Treuhänder-Export Journal, Saldenliste, Kontenplan und Abschluss.
Ihre Treuhand sieht damit alles, was sie braucht, ohne dass jemand ausserhalb Ihres Hauses etwas verändern kann.
04Fragen
Was Sie vor dem ersten Abschluss wissen wollen.
Kann ich eine falsche Buchung löschen?
Nein. Buchungen sind unlöschbar; die Korrektur ist der Storno, der eine spiegelbildliche Gegenbuchung auf das Datum der Ursprungsbuchung erzeugt. Ist deren Geschäftsjahr abgeschlossen, wird das Storno abgewiesen statt still ins offene Jahr verschoben. Zweimal stornieren geht nicht. Bei Belegen gilt dasselbe Muster: eine freigegebene Rechnung wird nicht gelöscht, sondern per Gutschrift korrigiert.
Wie kommen meine Eröffnungssalden in die Suite?
Über einen geführten Dialog im Hauptbuch, mit laufenden Summen für Aktiven und Passiven: Verbucht wird erst, wenn die Differenz 0 beträgt – als eine einzige ausgeglichene Buchung auf den ersten Tag des offenen Geschäftsjahres. Ein Gegenkonto braucht es nicht; die Zeilen gleichen sich gegenseitig aus, sonst wäre die Differenz nicht 0. Vertippt? Solange das Jahr sonst leer ist, ersetzt der Inhaber die Eröffnung, statt sie doppelt zu buchen – sobald andere Buchungen darauf stehen, bleibt nur der gewöhnliche Weg über eine Korrekturbuchung.
Kehren Abgrenzungen automatisch um?
Nein – sie entstehen von Anfang an als Paar. «Abgrenzung stellen» bucht beide Sätze in einer Transaktion: die Stellung am letzten Tag des Geschäftsjahres, die Auflösung am Tag danach im Folgejahr, spiegelbildlich und im gleichen Betrag. Es gibt keine vorgemerkte Umkehr und keinen Lauf, der später bucht – darum müssen beide Geschäftsjahre offen sein, bevor gestellt wird. Rückstellungen und Wertberichtigungen sind keine transitorischen Posten und gehören nicht in dieses Modul.
Kann ich die MWST für das laufende Quartal abrechnen?
Sehen ja, festschreiben nein. Die Seite zeigt jederzeit zwei Karten – das laufende Quartal und das ganze Jahr. Festgeschrieben wird nur ein Quartal, das vorbei ist, und nur das nächste in der Reihe: Q1, Q2, Q3, Q4, Sprünge werden abgewiesen. Festschreiben darf der Inhaber, solange das Geschäftsjahr offen ist – danach ist die Periode gesperrt und Nachzügler gehören ins Folgequartal.
Was sieht meine Treuhand – und was nicht?
Die Rolle «lesend» liest den Mandanten, ohne etwas ändern zu können – jede schreibende Funktion weist sie ab. Für die Prüfung gibt es den Treuhänder-Export mit Journal, Saldenliste, Kontenplan und Abschluss als CSV; das Archiv trägt zu jeder Urkunde eine SHA-256-Prüfsumme. Nicht dabei ist das Prüfprotokoll des bisherigen Systems – eine leere Protokolldatei wäre schlechter als keine.
Ist der Kontenplan fest vorgegeben?
Nein. Die Kontenplan-Vorgabe legt 23 Konten nach Schweizer KMU-Kontenrahmen an, die Abschlusskonten für Jahresergebnis, Gewinnvortrag und Reserven eingeschlossen – der Inhaber löst sie beim ersten Geschäftsjahr aus, und sie schreibt nur in einen leeren Plan. Danach wächst der Plan auf der Seite «Konten & Kontierung»: anlegen, umbenennen, stilllegen. Welches Konto eine Automatik trifft, steht nicht im Programmtext, sondern in der Kontierung – zwanzig Zwecke, je einer auf genau ein Konto. Mehrere davon sind für die Hand gesperrt: auf die Konten der Zwecke «geschuldete MWST» und «Vorsteuer» bucht keine Handbuchung – sie werden aus den Belegen gerechnet, die Vorsteuer einer Handbuchung bucht der Kern über den MWST-Code –, auf «Debitoren» und «Kreditoren» ebenso wenig, denn Forderung und Verbindlichkeit stehen einzeln auf ihren Rechnungen, und auf Jahresergebnis, Gewinnvortrag und Reserven nur die Gewinnverwendung.