Buchhaltung & Abschluss
Bilanz
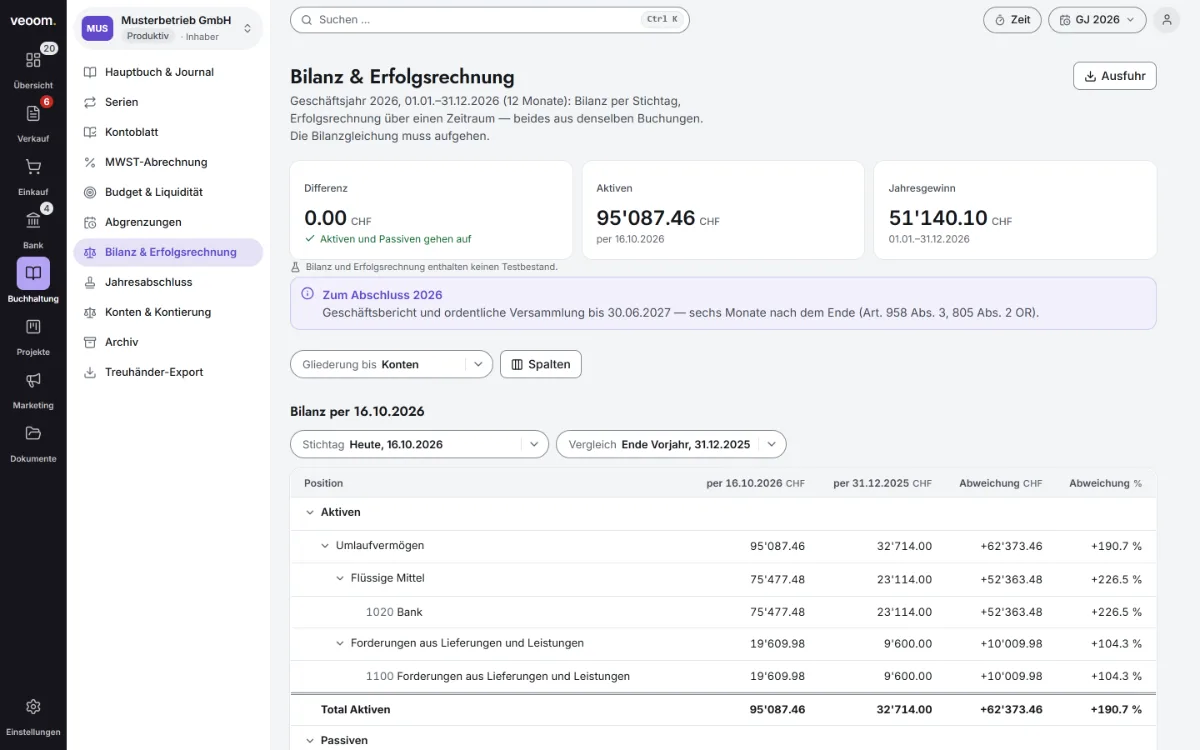
In der Suite heisst die Seite «Bilanz & Erfolgsrechnung»: Aktiven und Passiven, gegliedert nach dem KMU-Kontenrahmen, per Stichtag aus den Buchungen des Hauptbuchs gerechnet und mit dem Vorjahr verglichen – mit dem Nachweis, dass beide Seiten aufgehen.
- Per Stichtag – heute, Ende des Geschäftsjahres oder ein freier Tag, verglichen mit dem Ende des Vorjahres
- Differenz als Kennzahl – rot, sobald sie nicht null ist
- Probe – Aktiven gegen Passiven unter der Bilanz, am Ende des Jahres gegen die Rechnung des Kerns gehalten
01Was es tut
Eine Auswertung, keine Erfassung.
In der Bilanz wird nichts eingetippt. Die Suite liest die Salden der Bestandskonten aus dem Hauptbuch – im Geschäftsjahr, das in der Kopfzeile gewählt ist, bis zum Stichtag.
Über den Tabellen stehen die Kennzahlen: die Differenz – sie ist die Zahl, an der ein Abschluss steht oder fällt –, daneben die Aktiven per Stichtag und der Gewinn oder Verlust des gewählten Zeitraums – über das ganze Jahr «Jahresgewinn», über einen Teil «Gewinn der Periode». Bei Differenz 0.00 steht darunter «Aktiven und Passiven gehen auf». Die Bilanz steht per Stichtag: im laufenden Geschäftsjahr heute, sonst am Ende; frei wählbar ist jeder Tag im Jahr. Verglichen wird mit dem Ende des vorigen Geschäftsjahres – nicht des Kalenderjahres –, mit einem freien Tag oder gar nicht; daneben die Abweichung in Franken und in Prozent, bei einem Vergleich von null «n. a.». Gegliedert ist nach dem KMU-Kontenrahmen in vier Stufen – Klasse, Hauptgruppe, Gruppe, Konto –, mit «Gliederung bis …» für alle oder Zeile für Zeile auf- und zuzuklappen. Das Eigenkapital folgt der Mindestgliederung nach Art. 959a OR: Stammkapital, Reserven, Gewinn- oder Verlustvortrag und, bis die Gesellschafterversammlung beschliesst, «Jahresergebnis Vorjahr, noch nicht verwendet» mit dem Weg zur Gewinnverwendung. Das laufende Ergebnis steht als «Gewinn/Verlust laufend» im Eigenkapital, ohne Kontonummer: es ist kein Konto, sondern die Brücke zur Erfolgsrechnung. «Ausfuhr» gibt die ganze Gliederung als PDF, XLSX oder CSV aus, auch was zugeklappt ist, mit Firma, Stichtag und Vergleich im Kopf.
- Geschäftsjahrin der Kopfzeile der Suite gewählt; darin der Stichtag – heute, Ende oder frei
- VergleichEnde des Vorjahres, ein freier Tag oder keiner; im ersten Geschäftsjahr gibt es keinen Vorgänger
- GliederungKMU-Kontenrahmen in vier Stufen, «Total Aktiven» und «Total Passiven»
- SpaltenAktuell, Vergleich, Abweichung CHF und Abweichung % – die drei letzten im Menü «Spalten» abschaltbar
- ProbeAktiven gegen Passiven mit Zeichen und Satz; am Ende des Jahres gegen die Rechnung des Kerns
- Testbestandeine Zeile sagt, ob die Summen zu einem Test-Mandanten gehören
02Datenweg
Wo die Bilanz in der Kette steht.
Von der Eröffnungsbuchung über das Journal zur Auswertung – und prüffähig zur Treuhand.
03Zusammenhang
Woher jede Zahl kommt, was daraus entsteht.
Jede Zeile ist der Saldo eines Kontos, und jedes Konto wurde von einem Beleg oder einer Zahlung bebucht.
Kommt von
- Hauptbuch & BuchungenJede Bilanzzahl ist der Saldo eines Bestandskontos – gerechnet aus den Buchungszeilen des gewählten Geschäftsjahres.
- KontenübersichtDie Kontoart – aktiv, passiv, Ertrag, Aufwand – entscheidet, auf welcher Seite ein Konto steht und in welche Richtung sein Saldo gerechnet wird.
- EröffnungsbilanzDie Eröffnungsbuchung trägt nur Bilanzkonten – Aktiven im Soll, Passiven im Haben – und wird erst verbucht, wenn beide Seiten aufgehen.
- ErfolgsrechnungErtrag minus Aufwand des Jahres wird zur Zeile «Gewinn/Verlust laufend» im Eigenkapital.
- AbgrenzungenTransitorische Aktiven (1300) und Passiven (2300) stehen als Bestandskonten in der Bilanz – gestellt am Ende des Geschäftsjahres, aufgelöst am Tag danach im Folgejahr.
- Bank / CAMTVerbuchte Zahlungen aus dem Bankauszug bilden den Banksaldo und mindern die Forderungen; Bankzeilen, die direkt aufs Konto gebucht sind, bewegen Bank und Gegenkonto.
- RechnungenFreigegebene Rechnungen bebuchen die Forderungen und die geschuldete MWST – der Buchungssatz entsteht bei der Freigabe selbst.
Geht nach
- KontoblattHier lässt sich jede Zahl dieser Bilanz aufmachen: dasselbe Konto, dasselbe Jahr, jede Bewegung einzeln. Der Schlusssaldo des Blattes entspricht auf den Rappen der Saldenliste, aus der diese Bilanz rechnet. Zwei Prüfungen halten das: vor jeder Ausgabe rechnet die Datenbank den Schluss im Blatt selbst auf einem anderen Weg nach und bricht ab, statt ein falsches Blatt zu zeigen – und daneben stellt eine eigene Probe jedes Konto des Mandanten gegen die Saldenliste; leeres Ergebnis heisst, alle Blätter stimmen.
- Treuhänder-ExportJournal, Saldenliste, Kontenplan und Abschluss als Dateien je Geschäftsjahr; die Rolle «lesend» liest, ohne zu ändern.
- Eröffnungsbilanz · GeschäftsjahreGeschlossen wird ein Jahr über den Assistenten «Jahresabschluss» – nur der Inhaber, in Reihenfolge. Den Saldovortrag ins Folgejahr bucht die Datenbank selbst; danach legt der Assistent Bilanz und Erfolgsrechnung als Berichtspaket ab.
- Budget & LiquiditätDie Ist-Spalte liest dieselbe Saldoliste wie die Bilanz – dort allerdings nur die Ertrags- und Aufwandkonten.
Greift automatisch
- Differenz als KennzahlAktiven minus Passiven minus Ergebnis, gerechnet in der Datenbank – rot, sobald sie nicht 0.00 ist, mit Meldung über den Tabellen.
- ProbeUnter der Bilanz rechnet die Seite Aktiven gegen Passiven und sagt das Ergebnis mit Zeichen und Satz; am Ende des Jahres hält sie es gegen die Rechnung des Kerns.
- Nur bewegte KontenEin Konto erscheint, sobald es bis zum Stichtag oder im Vergleich eine Bewegung trägt – auch mit Saldo 0.00. Konten ohne Bewegung bleiben weg.
- Kein Abschluss-Filter nötigDer Jahresabschluss bucht nichts ins alte Jahr – er setzt den Status; der Saldovortrag steht als Eröffnungsbuchung im Folgejahr, das Ergebnis dort auf «Jahresergebnis Vorjahr, noch nicht verwendet». Es gibt keine Abschlussbuchungen, die auszunehmen wären.
- PeriodensperreBuchungen in ein abgeschlossenes Geschäftsjahr weist die Datenbank ab; ein Storno tauscht die Seiten und bucht am Datum des Originals – darum geht er dort auch nicht mehr.
04So ist es gebaut
Vier Regeln, die diese Auswertung durchsetzt.
Wer eine Bilanz «schön rechnen» will, findet keinen Knopf – nur den Weg über eine Buchung.
Gegliedert nach Kontoart, nicht nach Saldo
Ein Aktivkonto mit negativem Saldo bleibt auf der Aktivseite und zeigt sein Minus. Gehört ein Bestand dauerhaft auf die Gegenseite, braucht es ein eigenes Konto und eine Umbuchung.
Eine stille Umgliederung ergäbe eine schönere Bilanz und ein falsches Bild – die Suite kennt sie nicht.
Jedes Jahr zählt nur sich selbst
Gerechnet wird über die Buchungszeilen des gewählten Geschäftsjahres. Was aus früheren Jahren bleibt, bringt der Saldovortrag als Eröffnungsbuchung mit – einmal, nicht nochmals.
Sonst stünde nach einem Abschluss jeder Bestand doppelt in der Bilanz – auf beiden Seiten gleich, und «Aktiven = Passiven» bliebe trotzdem grün.
Ausgeglichen ist kein Beweis
Die Differenz kommt aus der Datenbank; die Summen der Tabellen rechnet die Seite selbst. Sagen beide dasselbe, ist es gut – sagen sie Verschiedenes, ist der Widerspruch der Befund, nicht eine der beiden Zahlen.
Symmetrische Fehler bestehen jede Nullkontrolle.
Nur, was bebucht ist
Von den Konten des Kontenplans erscheinen nur die mit Bewegung im Jahr; ein bebuchtes Konto mit Saldo 0.00 bleibt sichtbar. Die Ergebniszeile steht immer – sie ist kein Konto, sondern die Rechnung Ertrag minus Aufwand.
Eine Liste voller Nullzeilen sähe vollständig aus und sagte nichts.
05Fragen
Was beim ersten Blick auf den Abschluss auffällt.
Mit welchem Vorjahr vergleicht die Bilanz?
Mit dem Ende des vorigen Geschäftsjahres – nicht des Kalenderjahres; bei einem Jahr vom 01.08. bis 31.07. ist das der 31.07. des Vorjahres. Statt dessen lässt sich ein freier Tag wählen oder gar kein Vergleich. Im ersten Geschäftsjahr gibt es keinen Vorgänger: die Vergleichsspalte bleibt weg, und der Hinweis «Zum Abschluss» nennt den Satz für den Anhang. Weichen die Längen ab, nennt jeder Spaltenkopf seine Monate.
Woraus besteht eine einzelne Bilanzzahl?
Aus den Buchungen ihres Kontos – und die stehen im Kontoblatt: Eröffnungssaldo, jede Bewegung mit Soll, Haben und dem Saldo, wie er nach ihr steht, am Ende der Schlusssaldo. Er ist derselbe, der hier in der Zeile steht, denn beide lesen dieselbe Saldenliste. Geprüft wird das zweimal: vor jeder Ausgabe rechnet die Datenbank den Schluss im Blatt selbst auf einem anderen Weg nach und bricht bei Abweichung ab, statt ein falsches Blatt zu zeigen – und eine eigene Probe stellt jedes Konto des Mandanten gegen die Saldenliste, leer heisst grün. Ohne diese Ansicht wäre eine Zahl in der Bilanz eine Behauptung, die man nicht aufmachen kann.
Ist die Bilanz schon die Jahresrechnung?
Nein. Die Jahresrechnung besteht aus Bilanz, Erfolgsrechnung und Anhang (Art. 958 Abs. 2 OR). Nach dem Abschluss legt der Assistent «Jahresabschluss» sie als Berichtspaket ab: Deckblatt, Bilanz nach Art. 959a OR, Erfolgsrechnung nach Art. 959b OR, einen Anhang-Vorschlag mit Platzhaltern, den Antrag zur Gewinnverwendung und Unterschriftslinien – mit Prüfsumme im Archiv. Den Anhang nach Art. 959c OR füllen und verantworten Sie mit Ihrer Treuhand. Ab dem zweiten Geschäftsjahr zeigen Bilanz, Erfolgsrechnung und Anhang neben jedem Betrag den Wert des Vorjahres (Art. 958d Abs. 2 OR), auch wenn es anders lang war; das erste Geschäftsjahr in der Suite steht ohne Vorjahresspalte.
06Weiter