Buchhaltung & Abschluss
Erfolgsrechnung
Ertrag, Aufwand und Ergebnis – als Staffel unter der Bilanz, über das Geschäftsjahr oder einen Teil davon, mit dem Vorjahr verglichen, aus den Konten, in die Verkauf, Einkauf und Bank täglich buchen.
- Als Staffel – Bruttoergebnisse, EBITDA, EBIT, Betriebliches Ergebnis, Jahresergebnis vor Steuern, Jahresgewinn
- Mit Vorjahr – das Vorjahr ganz oder der gleiche Abschnitt, mit Abweichung in Franken und Prozent
- Eine Seite mit der Bilanz – «Bilanz & Erfolgsrechnung», untereinander
- Dieselbe Quelle wie Bilanz und Budget – die Saldoliste des Jahres
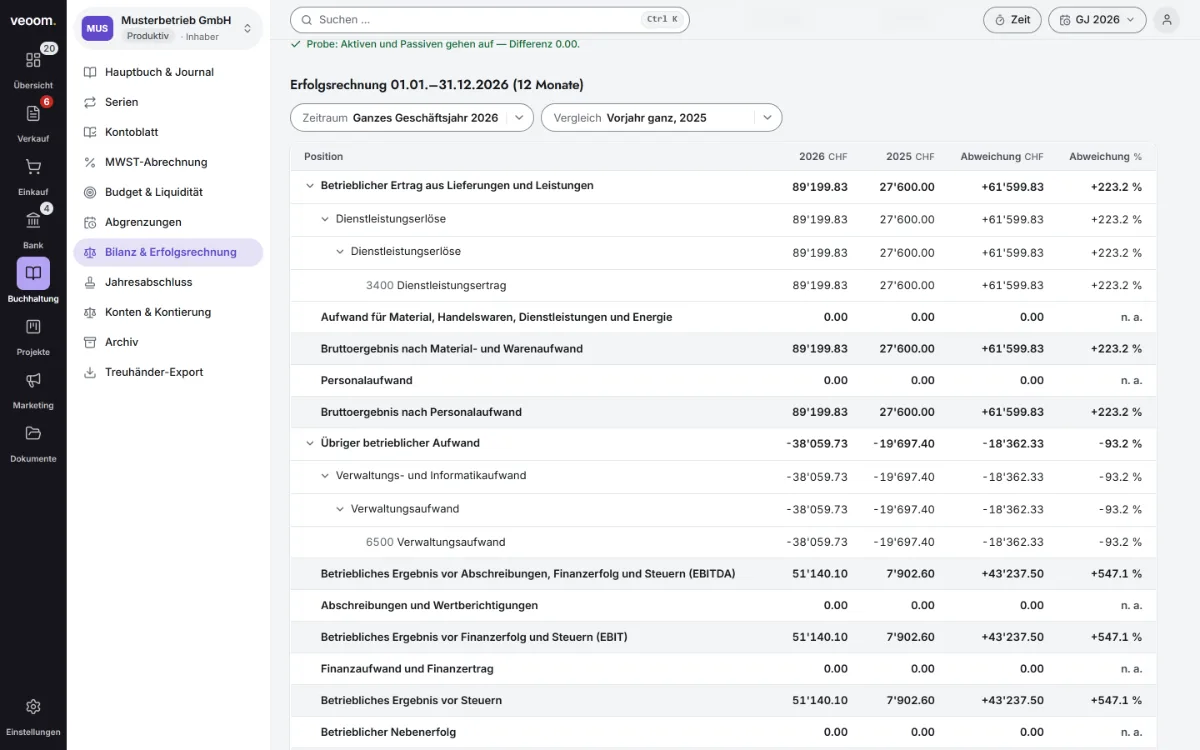
Bildschirmfoto der Business Suite mit den erfundenen Musterdaten der Musterbetrieb GmbH.
01Was es tut
Ertrag minus Aufwand – gerechnet, nicht erfasst.
Die Erfolgsrechnung ist eine Auswertung. Sie liest die Konten, in die Verkauf, Einkauf und Bank täglich buchen, und stellt Ertrag und Aufwand untereinander.
In der Suite steht die Erfolgsrechnung auf der Seite «Bilanz & Erfolgsrechnung», direkt unter der Bilanz. Das Geschäftsjahr wählen Sie in der Kopfzeile; darin zeigt die Erfolgsrechnung das ganze Jahr, im laufenden Jahr auch «bis heute», ein Kalenderquartal, einen Monat oder einen freien Zeitraum – auch über die Grenze eines Geschäftsjahres. Verglichen wird mit dem Vorjahr ganz, mit «Vorjahr, gleicher Abschnitt» – Beginn des Vorjahres plus gleich viele Monate und Tage –, frei oder gar nicht; ein verdrehter Zeitraum wird nicht gefragt.
Gegliedert wird nach dem KMU-Kontenrahmen als Staffel: vom betrieblichen Ertrag über die Bruttoergebnisse, EBITDA, EBIT und das betriebliche Ergebnis bis zum Jahresergebnis vor Steuern und zum Jahresgewinn – über einen Teil des Jahres «Gewinn der Periode» –, in vier Stufen auf- und zuklappbar. Spalten: Aktuell, Vergleich, Abweichung CHF und Abweichung % – die drei letzten lassen sich ausschalten. Konten ohne Bewegung erscheinen nicht. «Ausfuhr» gibt die ganze Staffel als PDF, XLSX oder CSV aus.
Was die Seite zeigt
- Seite«Bilanz & Erfolgsrechnung» – beide Auswertungen untereinander, die Bilanz zuerst
- Geschäftsjahrin der Kopfzeile gewählt; darin der Zeitraum – ganzes Jahr, bis heute, Quartal, Monat oder frei
- VergleichVorjahr ganz, Vorjahr gleicher Abschnitt, frei oder keiner; weichen die Längen ab, nennt der Kopf die Monate
- GliederungKMU-Kontenrahmen als Staffel, vier Stufen auf- und zuklappbar
- SpaltenAktuell, Vergleich, Abweichung CHF und % – bei einem Vergleich von null «n. a.»
- TestbestandHinweis, ob die Summen zu einem Test-Mandanten gehören
02Datenweg
Vom Beleg zum Ergebnis – ohne Zwischenschritt.
Nichts wird in die Erfolgsrechnung eingetragen. Sie steht am Ende der Kette, die mit dem Beleg beginnt.
Der Weg der Zahl
- Rechnungen
- Spesen
- Hauptbuch & Buchungen
- Abgrenzungen
- Erfolgsrechnung
- Bilanz
- Treuhänder-Export
Belege erzeugen ihren Buchungssatz selbst, Abgrenzungen rücken ihn in die richtige Periode. Die Erfolgsrechnung summiert; ihr Ergebnis steht in der Bilanz, die Treuhand liest dieselben Konten im Export.
03Zusammenhang
Kommt von
- Hauptbuch & BuchungenDie Salden der Ertrags- und Aufwandskonten aus den Buchungszeilen des Jahres – ein Storno hebt sein Original sichtbar im Journal auf, statt es zu löschen.
- KontenübersichtNummer, Name und Kontoart aus dem Kontenplan. Die Kontoart bestimmt die Gruppe und die Rechenrichtung des Saldos.
- RechnungenErtrag entsteht bei der Freigabe; Debitorenverluste aus der Abschreibung mindern ihn – gebucht auf das dafür kontierte Konto.
- EinkaufsrechnungenJede Rechnungszeile nennt ihr Aufwandkonto; der verbuchte Beleg schreibt es ins Journal – ebenso verbuchte Spesen.
- AbgrenzungenTransitorische Buchungen rücken Aufwand und Ertrag in die richtige Periode – Stellung und Auflösung entstehen im selben Zug, am Ende des Geschäftsjahres und am Tag danach.
- EröffnungsbilanzDie Eröffnung trägt nur Bilanzkonten – Ertrag und Aufwand beginnen in jedem Geschäftsjahr bei null.
Geht nach
- BilanzDas Ergebnis steht als Zeile «Gewinn/Verlust laufend» im Eigenkapital – so gehen Aktiven und Passiven auf.
- Budget & LiquiditätDie Ist-Spalte liest dieselbe Saldoliste des Jahres; ein Jahresabschluss verändert den Istwert nicht.
- MWST-AbrechnungDie Abrechnung rechnet nicht über die Ertragskonten, sondern je freigegebenem Beleg und Satz, nach vereinnahmtem Entgelt anteilig je Zahlung auf den Beleg. Zwei Wege, dieselben Belege.
- Treuhänder-ExportJournal, Saldenliste, Kontenplan und Abschluss als Dateien; die Rolle «lesend» liest, ohne zu ändern.
Greift automatisch
- Verbuchungs-TriggerRechnung, Gutschrift, Einkauf, Spese und Zahlung erzeugen den Buchungssatz selbst – Soll = Haben.
- Nur bebuchte KontenEin Konto erscheint ab der ersten Buchung des Jahres – auch wenn sein Saldo 0.00 ist. Unbebuchte bleiben weg.
- Rechenrichtung am KontotypAufwand rechnet Soll minus Haben, Ertrag Haben minus Soll; in der Staffel steht der Aufwand mit Minus, so dass jedes Zwischenergebnis eine Summe ist.
- PeriodensperreBuchungen in ein abgeschlossenes Geschäftsjahr werden abgewiesen; ein Storno tauscht die Seiten und bucht am Datum des Originals – darum geht er dort auch nicht mehr.
04So ist es gebaut
Drei Regeln, damit die Zahl eine Zahl bleibt.
Eine Erfolgsrechnung, die anders rechnet als das Budget, wäre zwei Wahrheiten. Darum sitzt die Rechenregel an einer Stelle – der Saldoliste des Jahres.
Der Abschluss verändert nichts
Der Jahresabschluss bucht nichts ins alte Jahr: Er setzt den Status, und der Saldovortrag steht als Eröffnungsbuchung im Folgejahr – die Eröffnung trägt nur Bilanzkonten, das Ergebnis auf «Jahresergebnis Vorjahr, noch nicht verwendet».
So braucht die Erfolgsrechnung keinen Filter auf Abschlussbuchungen: Was es nicht gibt, kann nicht doppelt zählen.
Der Zahlungsrest ist ein Aufwandkonto
Bleibt auf einer Rechnung ein Rest bis zu einem Franken offen, bucht die Ausbuchung ihn auf 6961 Rundungsdifferenzen – ein Aufwandkonto. Alles darüber weist die Datenbank ab: Das ist eine Zahlung, ein Guthaben oder eine Korrektur.
Die Erfolgsrechnung schreibt nichts
Sie liest die Konten und rechnet. Korrekturen laufen dort, wo die Zahl entsteht: Storno im Hauptbuch, Gutschrift zur Rechnung, Abgrenzung für die Periode. Ins Journal führen nur geprüfte Wege.
Kann der Stand nicht gelesen werden, zeigt die Suite den Fehler – nicht einen alten Stand.
05Fragen
Was zur Erfolgsrechnung zuerst gefragt wird.
Kann ich ein Quartal mit dem Vorjahr vergleichen?
Ja. Der Zeitraum ist das ganze Jahr, «bis heute», ein Kalenderquartal, ein Monat oder frei; verglichen wird mit dem Vorjahr ganz, frei gewählt oder – für einen Zeitraum ab Beginn des Jahres – mit «Vorjahr, gleicher Abschnitt»: im Kalenderjahr vergleicht «bis heute» am 03.10. mit dem 01.01.–03.10. des Vorjahres. Im ersten Geschäftsjahr gibt es keinen Vorgänger und darum keinen Vergleich, ausser einem freien.
Ist das der ganze Jahresabschluss?
Nein. Die Jahresrechnung besteht aus Bilanz, Erfolgsrechnung und Anhang (Art. 958 Abs. 2 OR). Bilanz und Erfolgsrechnung gliedert die Suite nach dem KMU-Kontenrahmen; nach dem Abschluss legt der Assistent «Jahresabschluss» sie mit einem Anhang-Vorschlag mit Platzhaltern als Berichtspaket ab, und Schritt 5 schlägt die Zuweisung an die gesetzliche Gewinnreserve nach Art. 672 OR vor. Den Anhang nach Art. 959c OR füllen und verantworten Sie mit Ihrer Treuhand, die Verwendung des Ergebnisses beschliesst die Gesellschafterversammlung.
Weiterlesen