Buchhaltung & Abschluss
Hauptbuch & Buchungen
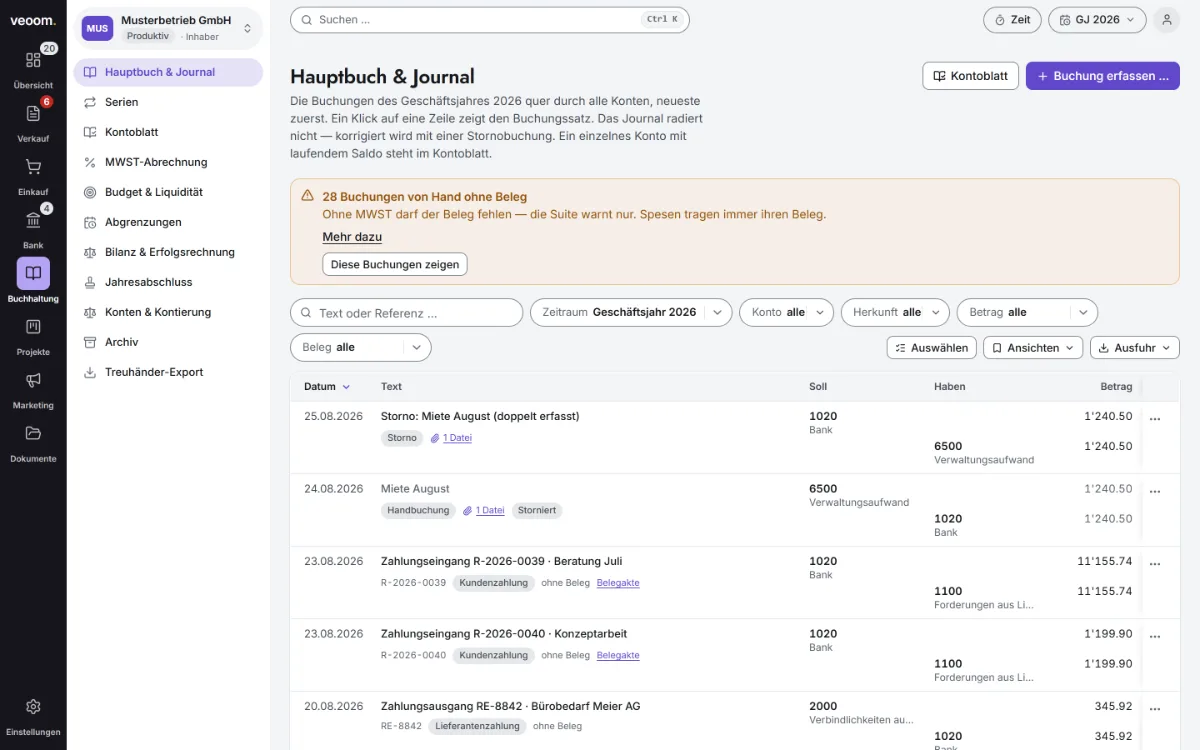
Das Journal Ihrer Firma: die Buchungen des gewählten Geschäftsjahres, nach Buchungsdatum geordnet, neueste zuerst – je Buchung die Soll- und Habenkonten als Paar mit ihren Beträgen, darunter Referenz, Herkunft und Beleg. Gelöscht wird nichts; korrigiert wird mit einer Stornobuchung, die auf ihr Original zeigt.
- Soll = Haben vor jedem Buchen – mindestens zwei Zeilen, die Datenbank prüft es selbst
- Beleg an der Handbuchung – die Quittung oder ein Eigenbeleg; Pflicht mit MWST-Code, dann nur die Quittung oder Rechnung
- Storno im Jahr des Originals – ist es abgeschlossen, gehört die Korrektur als Handbuchung ins neue Jahr
01Was es tut
Das Journal Ihrer Firma – gelesen, sortiert, gebucht.
In der Suite heisst der Raum «Hauptbuch & Journal» – der erste von elf unter «Buchhaltung». Auf einem breiten Bildschirm stehen sie mit vollem Namen im Untermenü neben der Leiste; ist das Menü eingeklappt, zeigt die Raumleiste über der Seite sie kurz: Hauptbuch, Serien, Kontoblatt, MWST, Budget, Abgrenzungen, Bilanz, Jahresabschluss, Konten, Archiv, Export – der volle Name steht beim Darüberfahren. Das gewählte Geschäftsjahr gilt für alle.
Das Journal zeigt die Buchungen quer durch alle Konten, nach Buchungsdatum geordnet, neueste zuerst, hundert auf einer Seite – «1–100 von …» blättert weiter; über die Spaltenköpfe Datum, Text und Betrag lässt es sich umsortieren. Je Buchung stehen die Soll- und Habenkonten als Paar da, die Nummer über dem Namen und je Konto der Betrag; auf Tablet und Telefon steht darunter eine Zeile wie «1100 an 3400, 2200» und ein Betrag. Unter dem Text stehen die Referenz, die Herkunft – Rechnung, Kundenzahlung, Lieferantenzahlung, Spese, Handbuchung, Abgrenzung, MWST-Abrechnung, Eröffnung, Saldovortrag, Storno und weitere – und der Beleg: die Büroklammer mit der Zahl der Dateien, «Belegakte» bei einer Rechnung, «an der Spese» oder «an der Einkaufsrechnung», «Kontoauszug» oder «ohne Beleg». Ein Klick auf die Zeile zeigt den Buchungssatz; Stornieren und «Beleg anhängen …» stehen im Zeilenmenü «⋯». Eine Summenzeile trägt das Journal bewusst nicht – Buchungen quer durch alle Konten ergeben addiert keine Zahl mit Aussage. Salden stehen in Bilanz und Erfolgsrechnung. Eine stornierte Buchung bleibt stehen und trägt den Chip «storniert»; die Stornobuchung selbst steht als eigene Zeile mit dem Text «Storno: …».
Die Filterleiste sucht nach Text und Referenz (ab drei Zeichen) und filtert nach Zeitraum – Geschäftsjahr, alle Jahre, dieses Quartal, letzter Monat oder frei –, nach Konto und Herkunft (je mehrere), nach Betrag (genau oder von–bis) und nach Beleg (mit oder ohne). Die Filter stehen in der Adresse: ein Link zeigt dieselbe Liste, auch nach dem Neuladen. «Ansichten» speichert eine Filterwahl je Person unter einem Namen; «Ausfuhr» gibt genau die Treffer aus – je Buchung als CSV, XLSX oder PDF, je Buchungszeile für die Treuhand als CSV oder XLSX. Einen Schalter «Stornierte zeigen» gibt es nicht: Original und Storno stehen immer beide da. Steht im Jahr eine Buchung von Hand ohne Beleg – Handbuchung, Abgrenzung, Eröffnung, Einkaufsrechnung, Zahlung oder Guthaben von Hand, Abschreibung, Gewinnverwendung, Rückzahlung, Spese –, sagt ein Hinweis «… Buchungen von Hand ohne Beleg», wie viele es sind, und zeigt sie auf Klick; nachgetragen wird mit «Beleg anhängen …».
Buchung erfassen … öffnet die Sammelbuchung: beliebig viele Zeilen, je Zeile ein Konto mit Soll oder Haben und auf Wunsch ein MWST-Code – Vorsteuer 8.1, 2.6 oder 3.8 %. Ein Betrag mit Code ist brutto; die Steuer teilt der Kern aus der Summe und bucht sie selbst auf das Vorsteuerkonto, die Zeile nennt sie vorher («davon … Vorsteuer»). Mit Code ist die Gegenseite ein Zahlungskonto – Bank, Kontokorrent Mitarbeitende oder ein Konto mit dem Merkmal «Zahlungsmittel» wie Kasse oder Kreditkarte –: die Buchung ist dann selbst die Zahlung, und das Belegdatum liegt in derselben Steuerperiode und nicht nach der Zahlung; sonst gehört die Rechnung in den Einkauf. Der Saldokasten unten rechnet Total Soll und Total Haben vor. «Prüfen …» geht erst, wenn beide aufgehen, und zeigt den Satz so, wie der Kern ihn bucht, mit der Steuerzeile; erst «Jetzt buchen» bucht. Gebucht wird nur in einem offenen Geschäftsjahr und nicht in einem Quartal, das die MWST-Abrechnung festgeschrieben hat.
Der Beleg (Art. 957a Abs. 2 Ziff. 2 OR): die Quittung, aus der Ablage gewählt oder hochgeladen – oder, wo es keine gibt, eine Begründung, aus der beim Buchen ein Eigenbeleg als PDF entsteht. Pflicht ist er mit MWST-Code: dann zählt nur die Quittung oder Rechnung (Art. 28 MWSTG), einen Eigenbeleg nimmt der Kern nicht an. Ohne MWST bucht die Suite auch ohne Beleg – der Dialog warnt («Ohne Beleg»), und das Journal führt die Buchung als «ohne Beleg»; das OR verlangt ihn weiterhin. Ein gegebener Beleg wird festgeschrieben und bleibt bei der Buchung.
Vorlage, Wiederkehrend, Währung. Eine Vorlage füllt Text, Konten, Betrag und Währung – Datum und Beleg nicht –, und «Als Vorlage speichern …» legt die erfasste Buchung ab. «Wiederkehrend» macht aus ihr eine Serie und bucht das erste Vorkommen gleich mit dem Beleg; die weiteren bucht ein Klick auf der Seite «Serien», nie ein Zeitplan. Mit «Währung» – EUR, USD oder eine andere – wird in Franken gebucht, Betrag mal Kurs, auf den Rappen gerundet; vorbelegt ist nur das Monatsmittel der Kurstafel aus dem Monat des Buchungsdatums, sonst gilt der Kurs des Belegs. Währung, Betrag, Kurs und Quelle stehen unveränderlich neben der Buchung – im Journal unter dem Text, im Kontoblatt und im Treuhänder-Export. Vorlage, Serie und Währung gehen mit zwei Zeilen ohne MWST-Code, eine Serie nur in Franken.
Mehrere stornieren: «Auswählen» setzt Kästchen vor die Handbuchungen, die sich stornieren lassen; «Auswahl stornieren …» lässt den Kern jede zuerst prüfen, ohne zu schreiben, und storniert dann alles Gewählte in einem Zug – jede mit ihrer Stornobuchung am Datum des Originals –, oder nichts, wenn er eine abweist. Höchstens 200 auf einmal.
Fehlt dem Jahr die Eröffnungsbilanz, sagt es ein Hinweis – als Auskunft an den Inhaber, nicht als Zwang. Der Dialog nimmt beliebig viele Zeilen, aber nur Bilanzkonten und nur positive Beträge; die Seite folgt aus der Kontoart. Auch er nimmt den Beleg: die Schlussbilanz der bisherigen Buchhaltung oder die Gründungsbilanz als Datei, sonst die Begründung, woher die Zahlen stammen; fehlt beides, verbucht er trotzdem und warnt – die Eröffnung trägt keine MWST. Gebucht wird auf den ersten Tag des Geschäftsjahres, erst bei Differenz 0.00 – und ersetzt wird eine Eröffnung nur, solange das Jahr sonst leer ist.
Das Geschäftsjahr legt der Inhaber fest – das erste in der Karte «Das erste Geschäftsjahr», jedes weitere in der Leiste über den Räumen – mit Beginn und Ende – es muss kein Kalenderjahr sein. Das erste endet spätestens am 31. Dezember des Folgejahres, etwa 01.08.2026 bis 31.12.2027, angezeigt als Reiter «2026/27» mit «01.08.2026–31.12.2027 · 17 Monate» daneben; jedes weitere schliesst lückenlos an. «Abschliessen …» führt in den Assistenten der Seite «Jahresabschluss». «Zeitraum ändern …» verschiebt ein offenes Jahr, solange keine geltende Buchung herausfiele, kein festgeschriebenes MWST-Quartal betroffen ist und ein verschobenes Ende nicht in der Vergangenheit liegt; die Folgen nennt die Suite vor dem Festlegen. Eine Eröffnungsbilanz wandert dabei mit: Storno am alten Beginn, Neubuchung am neuen – das Paar bleibt im Journal, grau als «vor dem Geschäftsjahr, aufgehoben». Belegnummern und MWST zählen weiter je Kalenderjahr.
- Datumbestimmt das Geschäftsjahr; die Handbuchung schlägt heute im angezeigten Geschäftsjahr vor
- TextBuchungstext, Pflicht; ein Storno trägt «Storno: » plus Originaltext
- Arteine von neun – freigabe, zahlung, einkauf, spese, bank, eroeffnung, gewinnverwendung, storno, manuell; gesetzt vom Server, nie vom Formular
- Herkunftabgeleitet aus Art und Gegenstand – filterbar, als Chip unter dem Text
- Zeilenmindestens zwei, je Konto, Seite und Betrag – Summe Soll gleich Summe Haben
- Belegdie Datei an der Buchung, die Rechnung über die Belegakte, der Gegenstand (Spese, Einkaufsrechnung) oder der Kontoauszug; Pflicht nur bei einer Buchung mit MWST – etwa der Handbuchung mit MWST-Code – und für die Gewinnverwendung, sonst darf er fehlen: dann steht «ohne Beleg»
- Zustandgültig oder storniert – das Original trägt das Abzeichen, die Stornobuchung zeigt auf es
02Datenweg
Wo das Journal steht.
Belege und Zahlungen erzeugen ihren Buchungssatz selbst; Saldenliste, Bilanz und Treuhänder-Export lesen aus denselben Buchungszeilen.
- Rechnungen
- Bank / CAMT
- Hauptbuch & Buchungen
- Kontoblatt
- Konten & Kontierung
- Bilanz
- Treuhänder-Export
03Zusammenhang
Woher die Buchungen kommen, was aus ihnen wird, was dabei greift.
Kommt von
- RechnungenDie Freigabe bucht Forderung, Ertrag und MWST je Satz als einen Satz – Art «freigabe». Ein Korrekturbeleg storniert die Originalbuchung selbst.
- EinkaufsrechnungenJede Zeile nennt ihr Aufwandkonto; die Erfassung bucht als Art «einkauf», das Entfernen der Erfassung storniert.
- SpesenDie erfasste Spese erzeugt ihre Buchung – Art «spese».
- Bank / CAMTJede zugeordnete Zahlung bucht – Art «zahlung»; das Entfernen der Zahlung storniert die Zahlungsbuchung. Eine Bankzeile ohne Beleg bucht direkt aufs Konto – Art «bank»; «Zuordnung zurücknehmen» unter «Bank» storniert sie.
- AbgrenzungenStellung und Auflösung entstehen im selben Zug als Buchungspaar am Ende des Geschäftsjahres und am Tag danach – beide als Art «manuell».
- EröffnungsbilanzEine ausgeglichene Buchung auf den ersten Tag des Jahres – Art «eroeffnung»; auch der Saldovortrag des Abschlusses bucht so.
Geht nach
- KontoblattDieselben Buchungen, aus Sicht eines Kontos gelesen: Eröffnung, jede Bewegung mit laufendem Saldo, Schlusssaldo. Das Journal zeigt alle Konten chronologisch – das Kontoblatt eines über ein Jahr.
- Konten & KontierungDer Saldo je Konto und Geschäftsjahr wird aus den Buchungszeilen summiert – die Seite zeigt jedes Konto des Plans.
- Bilanz & ErfolgsrechnungRechnen das Geschäftsjahr aus denselben Buchungszeilen – Aktiven, Passiven, Ertrag und Aufwand je Konto.
- Budget & LiquiditätDas Ist je Ertrags- und Aufwandkonto kommt aus der Saldenliste desselben Jahres.
- Treuhänder-ExportJournal, Saldenliste, Kontenplan und Abschluss als CSV je Geschäftsjahr – vier feste Dateien, keine Auswahl nötig; das Journal mit den Angaben in Fremdwährung.
Greift automatisch
- Verbuchung aus dem BelegFreigabe, Zahlung, Einkauf und Spese erzeugen den Buchungssatz selbst; jede Zeile wird auf den Rappen gerundet, die Datenbank prüft Soll = Haben noch einmal.
- Nur Handbuchungen storniert die HandFreigabebuchungen löst der Korrekturbeleg, Zahlungsbuchungen das Entfernen der Zahlung, Einkaufsbuchungen das Entfernen der Erfassung, Spesenbuchungen das Stornieren der Spese, Bankbuchungen das Zurücknehmen ihrer Bankzeile – Stornos und Eröffnungen niemand. Liegt das Datum in einem Quartal, das die MWST-Abrechnung festgeschrieben hat, storniert niemand mehr: korrigiert wird mit einer neuen Buchung im offenen Quartal.
- JahressperreEin abgeschlossenes Geschäftsjahr nimmt keine Buchungen mehr an – auch keinen Storno, denn der bucht im Jahr des Originals.
- Kein DoppelstornoZwei gleichzeitige Stornos derselben Buchung serialisiert die Datenbank; der zweite wird abgewiesen – ein zweites Storno wäre eine neue Buchung.
04So ist es gebaut
Vier Regeln, die im Journal gelten.
Wer etwas anderes versucht, bekommt eine Meldung mit dem vorgesehenen Weg.
Löschen gibt es nicht, Storno schon
«Stornieren» erzeugt eine Gegenbuchung mit gespiegelten Seiten; das Original bleibt stehen und trägt das Abzeichen «storniert». Gebucht wird erst nach einer Rückfrage: der Dialog «Buchung stornieren» nennt Text, Datum und Betrag, die Stornobuchung am Datum des Originals und dass sich ein Storno nicht zurücknehmen lässt – nur durch neues Erfassen samt Beleg. Danach meldet die Seite, dass die Buchung storniert ist.
Das Journal radiert nicht (OR 958f) – nachvollziehbar bleibt, was gebucht war und was korrigiert wurde.
Soll = Haben, bevor gebucht wird
Die Sammelbuchung verlangt Text und mindestens zwei Zeilen mit Konto und Betrag, je Zeile Soll oder Haben, mit MWST-Code dazu den Beleg; die Datenbank prüft jede Buchung auf mindestens zwei ausgeglichene Zeilen – und weist das Paar aus Bankkonto und Ertragskonto ab, in beiden Richtungen: Umsatz ohne Rechnung sähe keine MWST-Abrechnung. Auf die Konten der Zwecke «Debitoren» und «Kreditoren» nimmt sie gar keine Handbuchung an, so wenig wie auf die beiden Steuerkonten – die Vorsteuer einer Handbuchung bucht der Kern selbst, über den MWST-Code – und auf Jahresergebnis, Gewinnvortrag und Gewinnreserven, die nur die Gewinnverwendung bewegt: Eine Forderung entsteht mit der Rechnung und geht mit deren Zahlung, eine Verbindlichkeit mit der Einkaufsrechnung und der Kreditorenzahlung – ein Betrag von Hand stünde auf keiner Rechnung. Die Eröffnungsbilanz und der Saldovortrag buchen diese Konten weiter; Umbuchungen zwischen Ertragskonten und Abgrenzungen gehen weiter von Hand.
Eine unausgeglichene Buchung entsteht an keiner Stelle – weder von Hand noch aus einem Beleg.
Storno bucht im Jahr des Originals
Ein Storno auf heute verschöbe Periodenergebnisse – darum trägt die Gegenbuchung immer das Originaldatum. Ist das Jahr abgeschlossen, wird der Storno abgewiesen.
Die Korrektur gehört dann als Handbuchung ins neue Jahr; der Abschluss bleibt, was er ist.
Der Abschluss ist ein Statuswechsel, kein Buchungslauf
Abgeschlossen wird über den Assistenten, nach der Prüfliste des Kerns; Jahre schliessen in Reihenfolge, Wiedereröffnen gibt es nicht – das wäre ein Radiergummi mit anderem Namen.
Ins alte Jahr bucht der Abschluss nichts: Der Saldovortrag entsteht als Eröffnungsbuchung im Folgejahr, das Ergebnis steht dort auf «Jahresergebnis Vorjahr, noch nicht verwendet», bis die Gesellschafterversammlung beschliesst. Eine eigene Buchungsart «abschluss» braucht es nicht.
05Fragen
Was hier zuerst gefragt wird.
Kann ich eine falsche Buchung nachträglich ändern?
Nein. Eine Handbuchung stornieren Sie – die Suite erzeugt die Gegenbuchung im Jahr des Originals – und erfassen sie neu. Automatische Buchungen korrigiert ihr Ursprung: die Rechnung per Korrekturbeleg, die Zahlung durch ihr Entfernen, die Bankbuchung durch «Zuordnung zurücknehmen» unter «Bank». Im Quartal, das die MWST-Abrechnung festgeschrieben hat, geht kein Storno mehr – dort korrigiert eine Umbuchung von Hand im offenen Quartal.
Muss ich Rechnungen und Zahlungen selbst buchen?
Nein. Freigabe, Zahlung, Einkaufsrechnung und Spese buchen sich selbst. Von Hand buchen Sie nur, was keinen Beleg in der Suite hat – etwa eine Umbuchung oder einen Barkauf mit Quittung: in der Sammelbuchung, mit Datum, Text, Beleg und den Zeilen. Was einen Beleg braucht, nimmt der Handweg nicht an: Bank gegen ein Ertragskonto weist die Datenbank ab – der Weg ist die Rechnung, deren Freigabe und Zahlung sich selbst buchen. Ebenso jede Handbuchung auf Debitoren oder Kreditoren: Die Forderung geht über die Rechnung und ihre Zahlung, die Verbindlichkeit über die Einkaufsrechnung und die Kreditorenzahlung.
06Weiter