Buchhaltung & Abschluss
MWST-Abrechnung
Umsatzsteuer und Vorsteuer je Satz, fürs Quartal und die ganze Steuerperiode – das Kalenderjahr, auch wenn das Geschäftsjahr anders läuft –, gerechnet nach der Abrechnungsart der Steuerperiode: vereinbart oder vereinnahmt. Festschreiben macht das Quartal endgültig.
- Die Art hängt an der Steuerperiode – vereinbart, oder vereinnahmt mit Bewilligung der ESTV
- Abgestimmt mit den offenen Posten – die Konten 2200 und 1170 gegen Abrechnungen und offene Rechnungen
- Umsatzsteuer aus derselben Funktion wie die Freigabe – nicht dieselbe Formel, derselbe Code
- Festschreiben sperrt die Periode – Nachzügler gehören ins Folgequartal
01Was es tut
Eine Abrechnung je Quartal, gerechnet aus dem Bestand.
Die Steuerperiode wählen Sie im Reiter «Steuerperiode» – die Wahl des Geschäftsjahres wirkt hier nicht; die Suite rechnet Netto und Steuer je Satz aus den gebuchten Belegen und Zahlungen – von Hand eingetragen wird nichts.
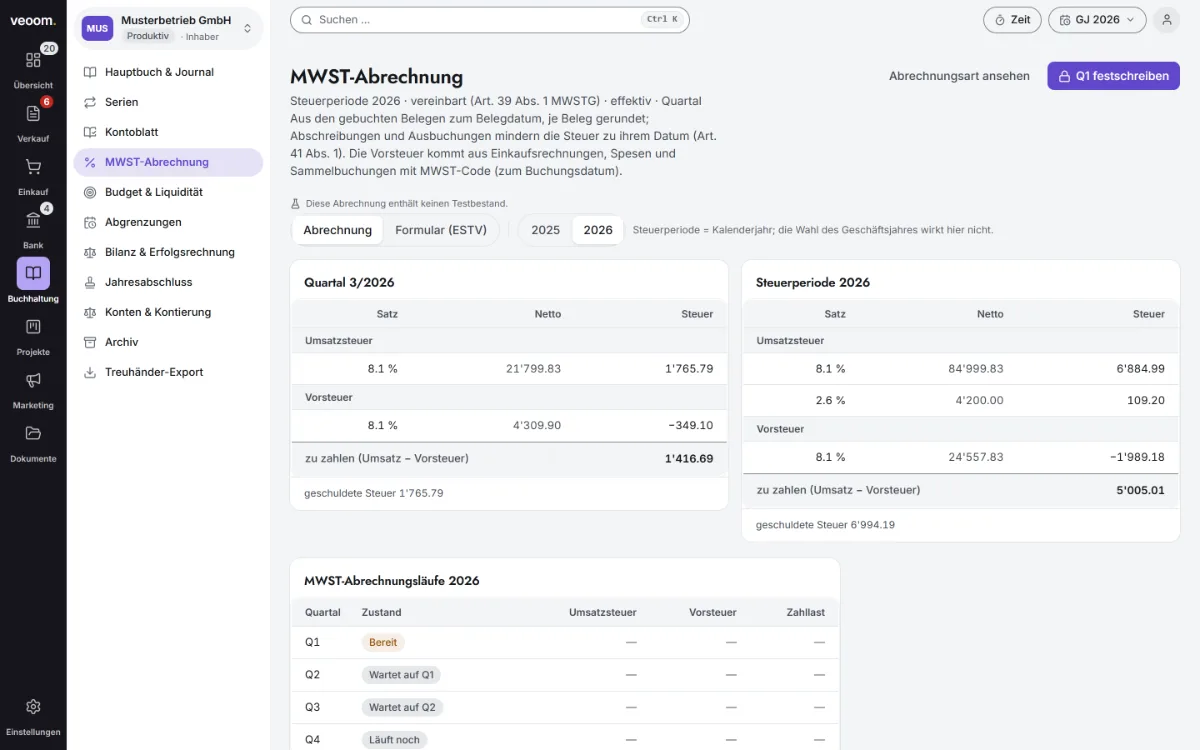
Im Seitenkopf steht die Art der Steuerperiode mit Methode und Periode – etwa «Steuerperiode 2026 · vereinbart (Art. 39 Abs. 1 MWSTG) · effektiv · Quartal» – und in einem Satz, woraus gerechnet wird. Zwei Karten – das Quartal und die Steuerperiode – zeigen je Steuersatz eine Zeile mit Netto und Steuer, Umsatzsteuer und Vorsteuer getrennt; der Tabellenfuss rechnet «zu zahlen (Umsatz − Vorsteuer)». Darunter die Abrechnungsläufe Q1 bis Q4 mit Zustand und Zahllast – ein Quartal, das vor dem ersten Geschäftsjahr endet, steht grau «vor dem ersten Geschäftsjahr» –, und unter ihnen die Abstimmung der Steuerkonten. Zwei Handlungen hat die Seite, beide nur für den Inhaber: «Abrechnungsart eintragen» – nimmt die Steuerperiode keinen anderen Eintrag mehr an, heisst der Knopf «Abrechnungsart ansehen», und der Dialog sagt «Für die Steuerperiode 2026 lässt sich keine andere Art eintragen» mit dem Grund; unter «Eingetragen wird nicht, wenn …» stehen die Gründe in Worten, ohne Kennung; trägt die Steuerperiode schon Vorgänge, zählt er Rechnungen und Gutschriften getrennt; weist die Suite einen Eintrag ab, heisst es «Die Abrechnungsart ist nicht eingetragen», die Kennung klein darunter – und «Festschreiben»: es hält die Werte fest, bucht um und sperrt die Periode – nach einer Rückfrage, die Umsatzsteuer, Vorsteuer und Zahllast des Quartals nennt, auch 0.00, denn beides ist endgültig.
Welches Datum zählt, entscheidet die Abrechnungsart der Steuerperiode, in der das Belegdatum liegt. Nach vereinbartem Entgelt zählt die Rechnung im Quartal ihres Belegdatums. Nach vereinnahmtem Entgelt zählt jede gebuchte Zahlung und jede Verrechnung eines Guthabens mit ihrem Anteil an Grundlage und Steuer, zum Tag des Eingangs (Art. 40 Abs. 2 MWSTG) – gerechnet so, dass alle Zahlungen einer bezahlten Rechnung zusammen genau die Steuer des Belegs ergeben. Verrechnet die Freigabe eine Gutschrift als «Gutschrift G-…» mit der Rechnung, zählt sie dort nicht für sich: sie mindert die Grundlage, und die Zahlungen ergeben die Steuer der Rechnung abzüglich der Gutschrift. Jede andere Verrechnung einer Gutschrift zählt auf der Rechnung wie ein Eingang; die Gutschrift mindert mit ihr – wie mit einer Auszahlung – im Quartal deren Datums, je Satz der Gutschrift. Eine Mahngebühr, die der Kunde bezahlt, zählt dort als Umsatz mit Steuer im Quartal ihres Eingangs.
Die Bemessungsgrundlage der Umsatzsteuer rechnet die Abrechnung nicht selbst: Sie ruft je massgeblichem Beleg dieselbe Funktion auf, aus der die Freigabe gebucht hat. Damit gilt hier alles, was am Beleg gilt – ein Positions- oder Belegrabatt senkt die Grundlage und damit die Steuer, ein Belegrabatt verteilt sich dabei im Verhältnis der Satzsummen auf die Steuersätze; ein Beleg in Fremdwährung wird je Satz mit dem Kurs des Belegs in Franken umgerechnet, bevor die Steuer gebildet wird. Eine Zahl, die an zwei Stellen gerechnet wird, läuft irgendwann auseinander – diese wird an einer gerechnet.
Die Vorsteuer hat drei Quellen und einen eigenen Weg: verbuchte, nicht stornierte Einkaufsrechnungen, verbuchte Spesen und Sammelbuchungen mit MWST-Code. Nach vereinbartem Entgelt zählt die Einkaufsrechnung zu ihrem Datum, nach vereinnahmtem anteilig mit jeder Zahlung an den Lieferanten; die Spese zählt in beiden Arten zum Datum der Auslage, die Sammelbuchung zum Buchungsdatum – sie ist selbst die Zahlung, und die Steuer zählt so, wie der Kern sie auf 1170 gebucht hat. Dieselbe Quittung zieht die Vorsteuer nicht zweimal ab: ist sie schon der Beleg einer Spese oder Einkaufsrechnung, weist die Sammelbuchung sie zurück. Rabatt und Fremdwährung gibt es dort nicht: eine Einkaufsrechnung führt der Kern in Franken, weil das Hauptbuch in Franken geführt wird. Gerundet wird je Einkaufsrechnung und Satz beziehungsweise je Spese, wörtlich so, wie die Buchung auf Konto 1170 gerundet hat – sonst ginge die Abstimmung mit dem Konto nicht auf.
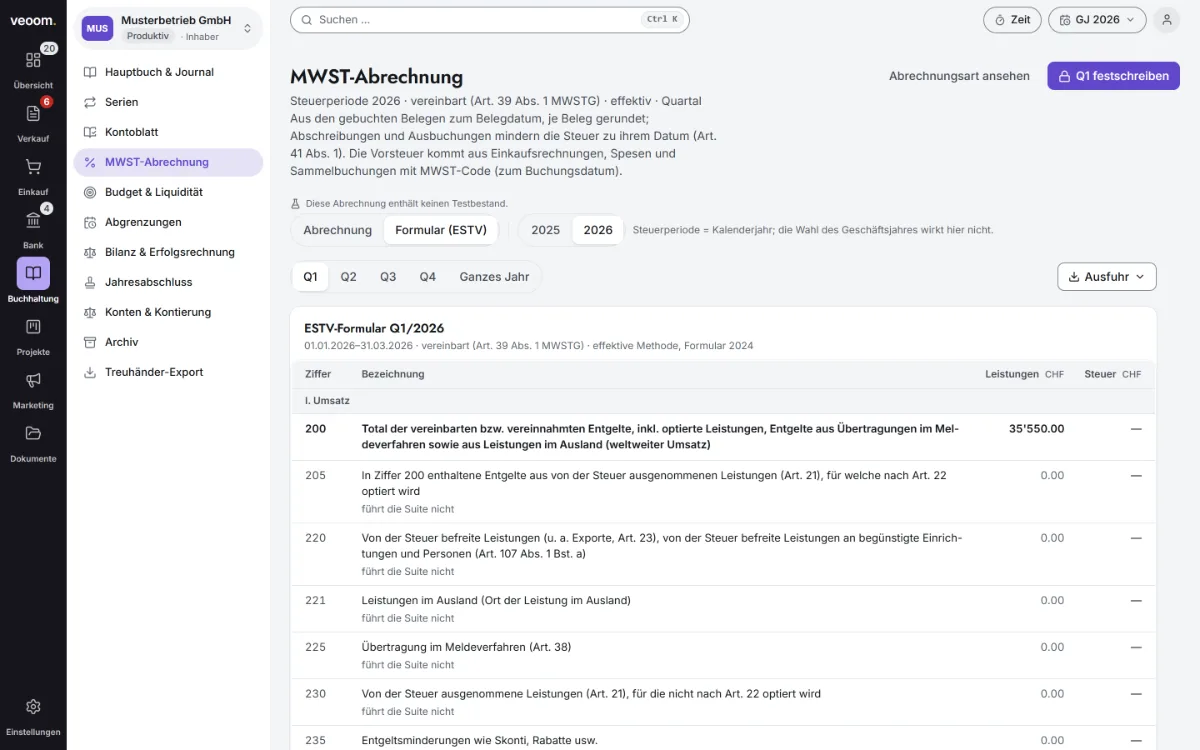
Neben der Abrechnung steht der Reiter «Formular (ESTV)»: das Formular der ESTV, effektive Methode, Formular 2024, je Quartal und für das ganze Jahr. Die Tabelle nennt Ziffer, Bezeichnung, Leistungen und Steuer in der Folge des Formulars – Teil I Umsatz, Teil II Steuerberechnung, Teil III andere Mittelflüsse. Die Zahlen rechnet der Kern aus denselben Rechenstellen wie den Lauf: 200, 289, 299, die Ziffern der Sätze, 399, die Vorsteuer nach dem Konto – Material- und Dienstleistungsaufwand (4xxx) und Vorräte (12xx) auf 400, alles andere auf 405 –, 479, 500 und 510. Ziffern, für die die Suite keine Grundlage führt – etwa 205, 220 bis 235, 280, die Bezugsteuer oder 900 und 910 –, stehen mit 0.00 und «führt die Suite nicht» da und sind von Hand zu prüfen. Vorgewählt ist das Quartal, das als nächstes festzuschreiben ist; ein festgeschriebenes trägt das Schloss und die Zeile «= festgeschriebener Lauf vom …». «Ausfuhr» gibt das Formular als CSV, PDF oder XLSX aus. Eingereicht wird ausserhalb der Suite, im ePortal der ESTV – den Wortlaut vorher mit dem geltenden Formular vergleichen.
- Abrechnungsartvereinbart oder vereinnahmt, je Steuerperiode (Kalenderjahr) · Methode effektiv und Periode Quartal stehen fest
- SatzJe Steuersatz eine Zeile · Netto und Steuer · Umsatzsteuer und Vorsteuer als Gruppen
- zu zahlenUmsatz − Vorsteuer als Tabellenfuss · geschuldete Steuer als Fussnote
- PeriodenQuartal und ganze Steuerperiode · das Kalenderjahr wählbar im Reiter «Steuerperiode»
- Zustand je Quartalfestgeschrieben · bereit · wartet auf das Vorquartal, auch auf Q4 des Vorjahres · läuft noch
- Formular (ESTV)Ziffern 200 bis 510 und 900/910 je Quartal oder Jahr · was die Suite nicht führt, mit 0.00 und Vermerk · Ausfuhr CSV, PDF, XLSX
- LaufUmsatzsteuer, Vorsteuer und Zahllast je festgeschriebenem Quartal, mit Jahressumme
- AbstimmungSaldo 2200 und 1170 gegen Abrechnungen und offene Posten · der Unterschied muss null sein
- FestschreibenNur der Inhaber · nur das nächste vergangene Quartal · nur wenn das Geschäftsjahr des Quartalsendes offen ist
02Datenweg
Wo die Abrechnung in der Kette steht.
Nach vereinbartem Entgelt zählt das Belegdatum, nach vereinnahmtem der Zahlungseingang. Die Abrechnung liest freigegebene Belege, gebuchte Zahlungen, verbuchte Einkaufsrechnungen samt den Zahlungen an Lieferanten, verbuchte Spesen und Sammelbuchungen mit MWST-Code; das Festschreiben mündet als Umbuchung ins Hauptbuch.
- Rechnungen
- Gutschriften
- Einkaufsrechnungen
- Spesen
- MWST-Abrechnung
- Hauptbuch & Buchungen
03Zusammenhang
Woher die Zahlen kommen, was daraus entsteht.
Jeder Eintrag ist eine gebaute Verbindung, keine Vermutung.
Kommt von
- RechnungenMWST je Position mit Steuersatz; massgeblich ist die freigegebene Rechnung. Nach vereinbartem Entgelt zählt sie im Quartal ihres Belegdatums, nach vereinnahmtem anteilig mit jeder Zahlung zum Tag des Eingangs.
- GutschriftenZiehen nach vereinbartem Entgelt ab: dieselbe Rechnung mit umgekehrtem Vorzeichen – Netto und Steuer je Satz mindern die Periode der Gutschrift. Nach vereinnahmtem Entgelt mindert eine Gutschrift erst mit der Verrechnung oder Auszahlung: verrechnet die Freigabe sie als «Gutschrift G-…» mit ihrer Rechnung, trägt diese danach eine kleinere Grundlage, aus der jede Zahlung ihren Anteil rechnet; sonst mindert sie im Quartal der Verrechnung oder Auszahlung, je Satz der Gutschrift. Eine Gutschrift ohne Rechnung gibt die Suite dort nicht frei.
- Bank / CAMTNach vereinnahmtem Entgelt ist der Zahlungseingang der Stichtag. Eine bezahlte Mahngebühr zählt dort als Umsatz mit Steuer im Quartal ihres Eingangs – nie als Zahlung auf die Rechnung.
- EinkaufsrechnungenVorsteuer je Satz – gezählt wird, was gebucht und nicht storniert ist: nach vereinbartem Entgelt zum Datum der Rechnung, nach vereinnahmtem anteilig mit jeder Zahlung an den Lieferanten. Gerundet wird je Rechnung und Satz, wörtlich wie die Verbuchung.
- SpesenDie zweite Quelle der Vorsteuer: eine verbuchte, nicht stornierte Spese zählt mit ihrem Satz, in beiden Arten zum Datum der Auslage. Auf Konto 1170 schreiben beide – darum liest die Abrechnung auch beide, je Spese gerundet wie ihre Buchung.
- Hauptbuch & BuchungenDie dritte Quelle: eine Sammelbuchung mit MWST-Code – der Betrag brutto, die Steuer teilt und bucht der Kern auf 1170 –, gezählt zum Buchungsdatum, denn sie ist selbst die Zahlung. Beleg ist nur die Quittung oder Rechnung.
Geht nach
- Hauptbuch & BuchungenFestschreiben bucht um: 2200 im Soll, 1170 im Haben, die Zahllast auf 2201 «Abrechnungskonto MWST» – datiert auf das Quartalsende. Nach vereinnahmtem Entgelt nur den vereinnahmten Teil; die Steuer offener Rechnungen und Einkaufsrechnungen bleibt stehen, bis sie bezahlt sind.
- Übersicht«MWST geschuldet» zeigt die ganze Schuld gegenüber der ESTV: die gebuchte Steuer (2200 minus 1170) und die festgeschriebenen Quartale auf 2201 – das Festschreiben verschiebt nur, die Fusszeile nennt den festgeschriebenen Teil. Die Zahl je Quartal steht hier, mit ihrer Herleitung daneben.
- Zahlung an die ESTVDie Zahllast wartet auf 2201; die Zahlung selbst ist eine Buchung 2201 an Bank – von Hand im Hauptbuch oder direkt aus der Bankzeile, die das Konto 2201 annimmt.
Greift automatisch
- Nur vorbei, in Reihenfolge, genau einmalFestgeschrieben wird ein Quartal erst nach seinem Ende, in der Reihenfolge Q1 bis Q4 und je Quartal genau einmal – auch über die Jahresgrenze: Q1 wartet, bis die Steuerperiode davor bis und mit Q4 festgeschrieben ist, sofern sie abgerechnet wird (ein Lauf oder «vereinnahmt») und solange ein Geschäftsjahr, das sie berührt, offen ist. Die Reihe beginnt mit dem Quartal, in dem das erste Geschäftsjahr beginnt; die Zahllast bucht ins Geschäftsjahr des Quartalsendes.
- Die Sperre sitzt an der einen BuchungsstelleJede Buchung – Freigabe, Zahlung, Einkauf, Spese, Bankzeile, Handbuchung – läuft durch dieselbe Funktion; was in ein festgeschriebenes Quartal datiert wäre, wird laut abgewiesen. Ebenso ein Vorgang, der vor einer schon abgerechneten Zeile derselben Rechnung stünde: er änderte deren Anteil nachträglich.
- Umbuchung im selben ZugFestschreiben hält die Werte fest, bucht 2200 und 1170 um – nach vereinbartem Entgelt ganz, nach vereinnahmtem den vereinnahmten Teil – und stellt die Zahllast auf 2201: ein Zug, keine zwei Schritte. Übersteigen Gutschriften und Abschreibungen ein Quartal, dreht die Umbuchung die Seite, statt stehen zu bleiben.
- Abgestimmt mit den offenen PostenGerundet wird je Beleg und Satz, exakt wie gebucht. Unter den Läufen steht die Abstimmung: der Saldo von 2200 und 1170 gegen die Abrechnungen, die offenen Posten und die Eröffnung – der Unterschied muss null sein, sonst steht ein Hinweis über den Läufen. Nach vereinbartem Entgelt fallen Abrechnung und Konto 2200 nie um einen Rappen auseinander; nach vereinnahmtem steht die Steuer offener Rechnungen als eigene Zeile daneben.
- Abschreibung spaltet die Steuer abWird eine Rechnung abgeschrieben oder ein kleiner Rest ausgebucht, geht nur der Nettoanteil auf den Verlust; der Steueranteil kommt von 2200 zurück. Nach vereinbartem Entgelt mindert er die Abrechnung zu seinem Datum (Art. 41 Abs. 1 MWSTG), nach vereinnahmtem war er nie Umsatz.
- Ein Schreiber, nicht zweiDie Umsatzsteuer ruft je Beleg dieselbe Funktion auf, die auch die Freigabe gebucht hat. Nicht dieselbe Formel – derselbe Code: Abrechnung und Journal können nicht auseinanderlaufen.
- Benannte Grenze: die Vorsteuer geht einen eigenen WegSie summiert Einkaufszeilen, Spesen und die Steuerzeilen der Sammelbuchung und rundet dabei wörtlich so, wie deren Buchung gerundet hat. Kein gemeinsamer Rechenweg mit dem Verkaufsbeleg – aber auch nichts, was einer bräuchte: eine Einkaufsrechnung kennt weder Rabattfeld noch Fremdwährung.
- Rabatt und Fremdwährung sind mitgerechnetEin Positions- oder Belegrabatt senkt die Grundlage; ein Belegrabatt verteilt sich im Verhältnis der Satzsummen auf die Sätze, sonst wiese das Haus mehr Steuer aus, als es eingenommen hat. Ein Beleg in Fremdwährung wird je Satz zum Kurs des Belegs umgerechnet, bevor die Steuer entsteht. Beides betrifft die Umsatzsteuer – die Einkaufsrechnung führt der Kern in Franken. In einem Jahr nach vereinnahmtem Entgelt gibt die Suite nur Franken-Belege frei: dort gälte der Kurs am Tag der Zahlung, und der ist nicht gebaut.
- Auf die Steuerkonten bucht keine HandDie Konten der Zwecke «geschuldete MWST» und «Vorsteuer» nimmt weder die Handbuchung noch die Bankzeile an – ein Betrag ohne Beleg stünde in keiner Abrechnung. Vorsteuer aus einer Handbuchung entsteht nur über den MWST-Code der Sammelbuchung, mit der Quittung oder Rechnung als Beleg: dann bucht der Kern 1170 selbst. Von Hand bleibt die Zahlung an die ESTV, 2201 an Bank.
04So ist es gebaut
Vier Regeln, die dieses Modul durchsetzt.
Wer etwas anderes versucht, bekommt eine Meldung mit dem vorgesehenen Weg.
Die laufende Periode wird nicht festgeschrieben
Ein Quartal lässt sich erst festschreiben, wenn es vorbei ist – der Versuch endet mit einer Meldung, die das Quartalsende nennt.
Sonst fielen Umsätze, die noch in die Periode gebucht werden, aus der eingefrorenen Abrechnung.
Es gibt kein Wiederaufmachen
Eine festgeschriebene Periode bleibt festgeschrieben; eine Buchung mit Datum darin wird abgewiesen – mit dem Hinweis, das Datum ins Folgequartal zu legen.
Eingereicht ist eingereicht: Berichtigt wird in der nächsten Abrechnung – das ist die Praxis der ESTV, keine Bequemlichkeit.
In Reihenfolge, nur der Inhaber
Quartale schliessen als Q1, Q2, Q3, Q4 – Sprünge werden abgewiesen, und festschreiben darf nur der Inhaber, solange das Geschäftsjahr offen ist, in dem das Quartal endet.
Eine Abrechnung ist eine Deklaration; wer sie festschreibt, steht mit dabei.
Die Art gehört zur Steuerperiode – und ist keine Wahl
Nach vereinbartem Entgelt abzurechnen ist die gesetzliche Regel; «vereinnahmt» trägt der Inhaber ein, wenn die ESTV es bewilligt hat (Art. 39 Abs. 2 MWSTG) – für eine ganze Steuerperiode und ohne Weg zurück. Trägt die Steuerperiode schon einen freigegebenen Beleg, eine Zahlung oder eine Einkaufsrechnung, ist ein Quartal festgeschrieben oder sind aus einem früheren Jahr nach vereinbartem Entgelt noch Rechnungen offen, nimmt die Suite den Eintrag nicht an und nennt den Grund.
Die Art gilt mindestens eine Steuerperiode, und die ist das Kalenderjahr (Art. 34 Abs. 2 MWSTG) – auch wenn das Geschäftsjahr anders läuft: ein Geschäftsjahr 01.08.2026–31.12.2027 berührt die Steuerperioden 2026 und 2027. Ein Wechsel mitten im Jahr rechnete Quartale, die schon stehen, nachträglich anders.
05Fragen
Was vor der ersten Abrechnung gefragt wird.
Wie kommt die Zahlung an die ESTV in die Buchhaltung?
Das Festschreiben stellt die Zahllast auf das Konto 2201 «Abrechnungskonto MWST» – dort wartet sie auf die Zahlung. Die Zahlung selbst erfassen Sie als Buchung 2201 an Bank über «Buchung erfassen» im Hauptbuch, mit Text und Betrag – oder Sie ordnen die Bankzeile der Zahlung unter «Bank» direkt dem Konto 2201 zu.
Rechnen wir nach vereinbartem oder vereinnahmtem Entgelt?
Das steht je Steuerperiode und im Kopf der Seite. «Vereinbart» ist die gesetzliche Regel und die Vorgabe für einen neuen Mandanten; eine neue Steuerperiode übernimmt die Art der vorigen. «Vereinnahmt» trägt der Inhaber mit «Abrechnungsart eintragen» ein, sobald die ESTV es bewilligt hat – der Dialog sagt, dass es eine Bewilligung ist und keine Wahl, und nennt jeden Grund, aus dem die Suite den Eintrag abweist. Zurück zu «vereinbart» geht es nicht: dafür wäre die Steuer auf allen offenen Rechnungen abzurechnen (Art. 106 MWSTV), und diesen Übergang baut die Suite nicht.
Was passiert mit einer Rechnung, die nach dem Festschreiben noch ins Quartal gehört?
Sie wird abgewiesen – mit dem Hinweis, das Datum ins Folgequartal zu legen. Nachzügler gehören in die nächste Abrechnung; so hält es auch die ESTV mit der Berichtigung.
Wie wirken Rabatt und Fremdwährung auf die Abrechnung?
Genau so, wie sie auf den Beleg wirken – denn es ist dieselbe Rechnung. Ein Positionsrabatt senkt die Zeile, ein Belegrabatt verteilt sich im Verhältnis der Satzsummen auf die Steuersätze; deklariert wird die so gebildete Grundlage. Ein Beleg in Fremdwährung wird je Satz zum Kurs des Belegs in Franken umgerechnet, bevor die Steuer entsteht: die Abrechnung steht in Franken, wie das Journal. In einem Jahr nach vereinnahmtem Entgelt gibt die Suite einen Beleg in fremder Währung nicht frei – dort gälte der Kurs am Tag der Zahlung (Art. 45 MWSTV), und den rechnet sie nicht. Auf der Vorsteuerseite stellt sich die Frage nicht – eine Einkaufsrechnung kennt weder ein Rabattfeld noch eine Fremdwährung, sie ist in Franken erfasst.
Woher kommt meine Vorsteuer – nur aus den Einkaufsrechnungen?
Aus drei Quellen: verbuchten, nicht stornierten Einkaufsrechnungen, verbuchten, nicht stornierten Spesen und Sammelbuchungen mit MWST-Code. Alle buchen auf dasselbe Vorsteuerkonto, also muss die Abrechnung auch alle lesen – täte sie es nicht, stünde auf 1170 ein Betrag, den keine Abrechnung kennt, und die Abstimmung zeigte ihn als Unterschied. Wann die Vorsteuer zählt, sagt die Art des Jahres: nach vereinbartem Entgelt zum Datum der Einkaufsrechnung, nach vereinnahmtem mit der Zahlung an den Lieferanten; die Spese in beiden Fällen zum Datum der Auslage, die Sammelbuchung zu ihrem Buchungsdatum – sie ist selbst die Zahlung. Gerundet wird je Einkaufsrechnung und Satz beziehungsweise je Spese, wörtlich wie die jeweilige Buchung.
06Weiter