Verkauf & Faktura
Gutschriften
Eine freigegebene Rechnung wird nicht gelöscht und nicht überschrieben – sie wird gutgeschrieben, ganz oder in Teilen, und bucht spiegelbildlich.
- Ein eigener Beleg – das Vorzeichen macht die Belegart, nicht die Zahl
- Die Freigabe bucht die exakte Umkehrung der Rechnung
- Mindert die MWST-Abrechnung im Quartal ihres Belegdatums – nach vereinbartem Entgelt
- Zur Rechnung angelegt, verrechnet die Freigabe sie mit ihr, wo es geht – was offen bleibt, wird ausbezahlt oder verrechnet
01Was es tut
Ein eigener Beleg, der spiegelbildlich bucht.
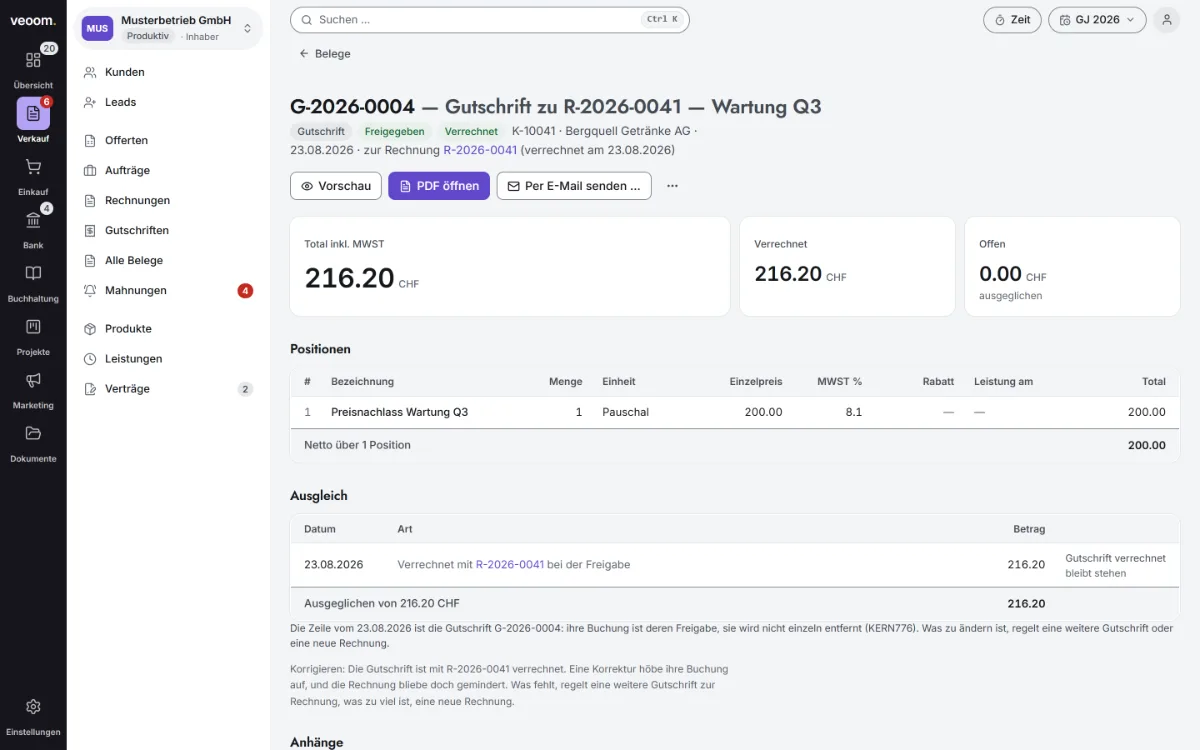
Die Gutschrift entsteht auf zwei Wegen: in der Belegakte einer freigegebenen Rechnung über «Gutschrift zu dieser Rechnung», oder über «Neuer Beleg», Art «Gutschrift», mit Kunde und Betreff, auf Wunsch mit einer Rechnung im Feld «zur Rechnung». Die Positionen werden positiv erfasst – das Vorzeichen macht die Belegart, nicht die Zahl.
- KundeEmpfänger mit Adresse, MWST-Nummer und Währung aus dem Kundenstamm
- Zur Rechnungdie Rechnung, auf die sich die Gutschrift bezieht und mit der die Freigabe sie verrechnet, wo es geht – leer steht sie für sich
- Betreffsteht als Titel auf dem Beleg – zur Rechnung angelegt ohne eigenen Betreff: «Gutschrift zu R-…» und der Betreff der Rechnung. Das PDF nennt die Rechnung nur hier
- Positionenpositiv erfasst: Bezeichnung, mehrzeilige Beschreibung, Menge, Einheit, Preis, MWST-Satz, Rabatt, Leistungsdatum
- Belegdatumbestimmt Geschäftsjahr und MWST-Quartal
- Fälligkeitsdatumkeines – eine Gutschrift fordert nichts
- BelegnummerG-2026-0001, erst bei der Freigabe
- Notizinterner Vermerk, etwa der Grund der Korrektur
- Totalnetto nach Rabatt plus MWST je Satz; in Franken auf 5 Rappen gerundet, zur Rechnung wie ihre Rechnung – die Differenz als Zeile «Rundung» ohne MWST. Schliesst die Gutschrift ihre Rechnung, ist ihr Total genau, was diese noch mindern lässt
Die Freigabe ist eine einzige Transaktion: Nummer ziehen, Status setzen, Buchungssatz stellen – und bei einer Gutschrift zur Rechnung, wo es geht, die Verrechnung schreiben. Scheitert ein Schritt, rollt alles zurück – auch der Nummernzähler.
Wie das Blatt aussieht, steht schon beim Schreiben rechts neben der Maske: die Belegvorschau zeichnet es mit demselben Renderer wie die Urkunde – und legt dabei keine ab. Gerade an der Gutschrift lohnt der Blick, denn hier fehlt der QR-Zahlteil – ihn trägt nur eine Frankenrechnung mit hinterlegter IBAN. An seiner Stelle steht die Zahlverbindung im Klartext, sofern sie im Belegkonfigurator eingeschaltet ist.
02Datenweg
Wo die Gutschrift steht.
Sie ist der Gegenverkehr des Belegkreises: sie entsteht in derselben Liste, bucht ins selbe Hauptbuch und mindert dieselbe MWST-Abrechnung.
- Rechnungen
- Gutschriften
- Hauptbuch & Buchungen
- MWST-Abrechnung
- Archiv
03Zusammenhang
Woher der Beleg kommt, was aus ihm wird, was dabei greift.
Kommt von
- RechnungenDer Anlass: ein falscher Betrag, eine erbrachte Minderleistung. «Gutschrift zu dieser Rechnung» in der Belegakte legt den Entwurf an – Kunde, Franken und Bezug aus der Rechnung; die Positionen erfassen Sie. Ohne Bezug steht die Gutschrift für sich.
- ProduktePositionen aus dem Produktstamm: Bezeichnung, Beschreibung, Einheit, Preis und MWST-Satz – in der Position überschreibbar.
- KundenEmpfänger mit Adresse und MWST-Nummer aus dem Kundenstamm.
Geht nach
- RechnungenMit Bezug verrechnet die Freigabe die Gutschrift mit ihrer Rechnung, wo es geht – der Entwurf sagt es vorher –, und deren offener Rest sinkt um ihr Total. Sonst bleibt sie offen und gehört zuerst bis zum Rest auf ihre Rechnung; solange wird diese weder gemahnt noch abgeschrieben. Gemahnt wird danach nur der Rest, und der Mahnbrief nennt die Gutschrift «gutgeschrieben», nicht «bezahlt».
- Hauptbuch & BuchungenDie Freigabe erzeugt den spiegelbildlichen Buchungssatz: Erlös und geschuldete MWST im Soll, die Forderung im Haben – auf die Konten der Mandanten-Kontierung. Verrechnet die Freigabe sie als «Gutschrift G-…» mit ihrer Rechnung, bucht das nichts dazu: ihre Buchung ist die der Freigabe. Jede andere Verrechnung trägt eine eigene Buchung, Forderungen an Forderungen; eine Auszahlung bucht die Forderungen an das gewählte Geldkonto.
- MWST-AbrechnungNach vereinbartem Entgelt zieht die Gutschrift in der Abrechnung ab – je Beleg gerundet, im Quartal ihres Belegdatums (Entgeltsminderung, Art. 41 Abs. 1 MWSTG); Auszahlung und Verrechnung ändern daran nichts. Nach vereinnahmtem Entgelt mindert sie erst mit der Verrechnung oder Rückzahlung: verrechnet die Freigabe sie als «Gutschrift G-…», senkt sie die Grundlage, aus der jede spätere Zahlung ihren Steueranteil rechnet; jede andere Verrechnung und jede Auszahlung mindert im Quartal ihres Datums, je Satz der Gutschrift (Art. 41 Abs. 1 MWSTG). Eine Gutschrift ohne Rechnung gibt die Suite in einer solchen Steuerperiode nicht frei.
- ArchivBeim ersten Öffnen oder Versand entsteht die unveränderliche Urkunde, inhaltsadressiert über SHA-256 – das PDF trägt «Gutschrift» und keinen QR-Zahlteil; an dessen Stelle steht die Zahlverbindung im Klartext, wenn sie im Belegkonfigurator eingeschaltet ist.
Greift automatisch
- Korrektur bleibt bei ihrer ArtWird eine Gutschrift korrigiert, entsteht ein Beleg derselben Art – und die Freigabe der Korrektur storniert die alte Buchung. Eine Rechnung korrigiert eine Rechnung, eine Gutschrift eine Gutschrift. Der Kopierweg nimmt Rabatte und Leistungsdaten mit; auch die Währung bleibt die des Originals, selbst wenn der Kunde inzwischen in einer anderen rechnet.
- Keine Fälligkeit, kein MahnwegDie Freigabe setzt bei allem ausser Rechnungen kein Fälligkeitsdatum: eine Gutschrift fordert nichts und wird nie gemahnt. Statt eines Zahlstatus zeigt sie, ob sie offen, verrechnet oder ausbezahlt ist.
- Geschäftsjahr-PrüfungFreigegeben wird nur in ein offenes Geschäftsjahr – liegt das Belegdatum in einem abgeschlossenen, weist die Datenbank den Beleg ab.
- Nummer und RundungBelegnummer lückenlos aus dem eigenen Nummernkreis; der Zähler rollt mit der Transaktion zurück, ohne Verfall. Gerundet wird die Steuer je Satz auf den Rappen – dieselbe Formel wie auf der Rechnung –, das Total auf 5 Rappen, zur Rechnung wie ihre Rechnung.
04So ist es gebaut
Vier Regeln, die hier gelten.
Wer etwas anderes versucht, bekommt eine Meldung mit dem vorgesehenen Weg.
Ein eigener Beleg, mit oder ohne Rechnung
Die Gutschrift trägt Kunde, Positionen und Nummer selbst. Den Bezug setzt «Gutschrift zu dieser Rechnung» in der Belegakte oder das Feld «zur Rechnung» im Dialog «Neuer Beleg»; ohne ihn steht sie für sich. Das PDF nennt die Rechnung noch nicht in einer eigenen Zeile – dort steht sie im Betreff.
Die Korrektur-Funktion bleibt bei ihrer Art: eine Gutschrift ist keine Korrektur, sondern ein eigener Beleg – alles andere wäre Buchhaltung per Wortspiel.
Positiv erfasst, spiegelbildlich gebucht
Positionen werden positiv erfasst – das Vorzeichen macht die Belegart, wie Soll und Haben die Seite machen. Die Freigabe bucht die exakte Umkehrung der Rechnung: Ertrag und MWST im Soll, die Forderung im Haben.
So gibt es keine negativen Mengen und keinen zweiten Rechenweg – dieselbe Rundung je Satz wie auf der Rechnung.
Verrechnet oder ausbezahlt
Eine Gutschrift zur Rechnung verrechnet die Freigabe mit ihr, wo es geht: der offene Rest der Rechnung sinkt um ihr Total, und die Zahlungsliste der Rechnung führt sie als «Gutschrift G-…» – nach vereinnahmtem Entgelt und einem Eingang als «Verrechnung Gutschrift G-…». Mit Gutschriften allein bleibt die Rechnung «offen», ganz gutgeschrieben heisst sie «bezahlt» – womit, zeigt das Zahlenband.
Was offen bleibt – etwa eine Gutschrift ohne Rechnung oder eine, die höher ist als der Rest ihrer Rechnung –, steht in der Kundenakte als «Gutschrift offen» und unter «Verfügbar» als Schuld. Eine Gutschrift in Franken zahlen Sie in ihrer Akte aus, ganz oder in Teilen, über das gewählte Geldkonto – mit Quittung oder Eigenbeleg, ohne Beleg warnt die Suite nur; über die Bank ordnen Sie den Ausgang auf der Seite «Bank» als «Rückzahlung Gutschrift» zu. «Mit Rechnung verrechnen …» verrechnet sie mit einer offenen Frankenrechnung desselben Kunden – mit verschiedenen oder mehreren MWST-Sätzen nicht in Teilen, wenn beide Belege nach vereinnahmtem Entgelt abrechnen oder es die eigene Rechnung ist: dann geht nur, was die Rechnung schliesst. Mit Bezug gehört sie zuerst bis zum Rest auf ihre eigene Rechnung; ausbezahlt oder anderswo verrechnet wird nur, was darüber hinausgeht.
Freigegeben heisst eingefroren
Mit der Freigabe sind Kunde, Datum, Positionen und Beträge festgeschrieben; der Beleg ist unlöschbar. Es gibt genau zwei Zustände: Entwurf und freigegeben.
Eine irrtümliche Gutschrift ohne Rechnung wird korrigiert, solange nichts von ihr ausbezahlt oder verrechnet ist: ein neuer Beleg derselben Art ersetzt sie, und die Freigabe der Korrektur storniert die alte Buchung. Eine Gutschrift zur Rechnung, eine ausbezahlte oder verrechnete und eine Rechnung, zu der eine Gutschrift freigegeben ist, werden nicht korrigiert. Auszahlung und «Verrechnung Gutschrift G-…» lassen sich entfernen, die Zeile «Gutschrift G-…» aus der Freigabe nicht: was fehlt, regelt eine weitere Gutschrift zur Rechnung, was zu viel ist, eine neue Rechnung.
05Fragen
Was hier zuerst gefragt wird.
Der Kunde hat die Rechnung schon bezahlt – was passiert mit dem Geld?
Die Gutschrift zur Rechnung geht auch dann. Ist auf der Rechnung nichts mehr offen, verrechnet die Freigabe nichts: die Gutschrift bleibt offen, dem Kunden geschuldet – in der Kundenakte als «Gutschrift offen», unter «Verfügbar» als Schuld. In ihrer Akte erfassen Sie die Auszahlung, ganz oder in Teilen, mit Quittung oder Eigenbeleg – ohne Beleg warnt die Suite nur; kommt der Ausgang über die Bank, ordnen Sie ihn dort als «Rückzahlung Gutschrift» zu. Oder Sie verrechnen sie mit einer anderen offenen Frankenrechnung desselben Kunden. In einer Steuerperiode nach vereinnahmtem Entgelt gibt die Suite eine Gutschrift ohne Rechnung gar nicht frei.
Können wir nur einen Teil einer Rechnung gutschreiben?
Ja. Die Gutschrift trägt genau die Positionen, die Sie erfassen – eine Zeile, drei Zeilen oder das Ganze. Zur Rechnung angelegt, prüft die Freigabe die Höhe: das Total höchstens so viel, wie die Rechnung sich noch mindern lässt – ihr Total abzüglich der Gutschriften, Abschreibungen und Ausbuchungen zu ihr –, je MWST-Satz höchstens, was die Rechnung dort noch trägt; mehrere Gutschriften zur selben Rechnung gehen. Ohne Rechnung prüft die Suite gegen kein Rechnungstotal: die Höhe verantwortet, wer freigibt.
Zu welcher Rechnung lässt sich eine Gutschrift anlegen?
Zu einer freigegebenen, nicht korrigierten Rechnung in Franken, die sich noch mindern lässt: ihr Total abzüglich der freigegebenen Gutschriften, Abschreibungen und Ausbuchungen zu ihr. Zahlungen zählen dabei nicht – was schon bezahlt ist, bekommt der Kunde mit der Auszahlung der Gutschrift zurück. Ihr Belegdatum liegt nicht vor dem der Rechnung, und beide Steuerperioden rechnen nach derselben Art ab. Ist der Weg gesperrt, nennt der Menüpunkt den Grund; das Feld «zur Rechnung» bietet nur Rechnungen an, zu denen es heute eine Gutschrift geben kann. Bei einer Rechnung ohne Rappenrundung gilt: Hebt nur die Steuer, die jede Gutschrift für sich rundet, das Total um Rappen über den Rest, setzen Sie die Gutschrift um diese Rappen tiefer an und buchen den Rappenrest danach auf der Rechnung als Rundung aus. Rundet die Rechnung auf 5 Rappen, tragen Sie die restliche Grundlage je Satz genau: dann übernimmt die Gutschrift die restliche Steuer der Rechnung und schliesst sie ab.
In welche MWST-Periode fällt die Gutschrift?
Nach vereinbartem Entgelt in die ihres Belegdatums, nicht in die der Rechnung – die Abrechnung zieht sie dort je Beleg gerundet ab, mit oder ohne Bezug; Auszahlung und Verrechnung ändern daran nichts. Liegt das Datum in einem abgeschlossenen Geschäftsjahr, weist die Datenbank die Freigabe ab; die Korrektur trägt dann ein Datum im offenen Jahr. Nach vereinnahmtem Entgelt zählt eine Gutschrift erst mit der Verrechnung oder Rückzahlung. Verrechnet die Freigabe sie als «Gutschrift G-…» mit ihrer Rechnung, mindert sie die Grundlage, aus der jede spätere Zahlung ihren Steueranteil rechnet; sonst zählt sie im Quartal der Auszahlung oder Verrechnung, je Satz der Gutschrift. Eine Gutschrift ohne Rechnung gibt die Suite dort nicht frei und nennt den Grund.
Was, wenn die Forderung schlicht uneinbringlich ist?
Dann ist die Abschreibung der Weg, nicht die Gutschrift. Die Rechnung bleibt bestehen; der offene Rest wird mit Grund als Debitorenverlust ausgebucht (Konto 3805), sein Steueranteil geht von der geschuldeten MWST zurück, der Beleg gilt als erledigt und wird nie mehr gemahnt.
06Weiter